
스트리밍 TV 플랫폼이 ‘적자 성장’의 대명사로 불리던 시절이 있었다. 로쿠(Roku, Inc., ROKU)는 그 편견을 조용히 뒤집는 중이다. 2026년 8월 기준 주가는 $157.49로 52주 고점인 $159.69에 불과 $2.20 차이까지 접근했고, 1년 전 저점($78.53) 대비 두 배 이상 올랐다. 이 상승이 단순한 모멘텀인지, 아니면 구조적 수익성 전환이 가시화된 결과인지 — 지금 로쿠를 들여다봐야 하는 이유가 바로 여기에 있다.
회사 소개
로쿠(Roku, Inc., ROKU)는 미국 커넥티드 TV(CTV) 생태계의 OS 플랫폼 사업자다. 2002년 설립돼 2017년 나스닥에 상장했으며, 현재 시총은 약 234억 달러(약 32조 원)에 달한다. 사업 모델은 단순히 스트리밍 기기를 파는 것이 아니다. Roku OS를 탑재한 스마트 TV와 스트리밍 플레이어를 통해 수억 명의 시청 데이터를 축적하고, 이 데이터를 광고주에게 정밀 타기팅 도구로 제공하는 광고 플랫폼이 본업이다.
미국 스마트 TV 시장에서 로쿠는 OS 점유율 1위를 유지하고 있다. 넷플릭스·디즈니+·유튜브 등 모든 주요 스트리밍 서비스가 로쿠 플랫폼 위에서 소비되는 구조로, 로쿠는 콘텐츠 전쟁의 전장이 아닌 전장을 깔아주는 ‘인프라’ 역할을 한다. 이 위치가 경쟁사 대비 차별화된 해자의 출발점이다.
섹터는 Communication Services이며, 주요 수익원은 플랫폼(광고·채널 수익) 세그먼트와 하드웨어(Players) 세그먼트로 나뉜다. FY2025 기준 플랫폼이 전체 매출의 87%를 차지하며 사실상 광고 플랫폼으로 재정의된 기업이다.
비즈니스 모델

로쿠의 수익 구조는 하드웨어에서 소프트웨어·광고로의 전환이 완성 단계에 접어든 모습이다. FY2025 기준 총 매출은 $4.7B으로, 이 중 플랫폼 세그먼트가 $3.6B(87.0%), 플레이어 세그먼트가 $0.5B(13.0%)를 차지했다.
플랫폼 세그먼트는 세 가지 수익원으로 구성된다. 첫째는 광고(Roku Advertising)로, 스트리밍 시청 데이터를 기반으로 한 CTV 광고 인벤토리 판매다. 둘째는 채널 수익배분으로, 로쿠 채널(Roku Channel) 내 구독 및 콘텐츠 거래에서 일정 비율을 가져간다. 셋째는 스마트 TV OEM 파트너십 수수료다. TCL·Hisense 같은 TV 제조사들이 Roku OS를 탑재하면 로쿠가 해당 기기에서 발생하는 광고 수익을 공유받는 구조다.
플레이어 세그먼트는 스트리밍 스틱·박스 하드웨어 판매다. 마진이 낮거나 때로는 적자로 판매되는 이 부문은 플랫폼 사용자 기반을 확대하기 위한 ‘미끼’ 역할을 한다. 사용자를 Roku 생태계에 가두면 광고 수익이 장기적으로 훨씬 크게 발생하기 때문이다. 넷플릭스가 오리지널 콘텐츠에 막대한 비용을 쓰는 것과 유사한 전략적 손익 교환이다.
다음 분기에서 가장 주목해야 할 지표는 ARPU(활성 계정당 평균 수익)와 활성 계정 수의 동시 성장 여부다. 사용자가 늘어나더라도 ARPU가 정체되면 플랫폼의 수익화 효율이 개선되지 않고 있다는 신호로 해석된다. 반대로 ARPU 성장률이 사용자 성장률을 앞지르는 구간이 오면 레버리지가 극적으로 작동하는 시점이 된다.
Q2 2026 실적이 이 방향을 강하게 가리키고 있다는 점은 주목할 만하다. 분기 매출이 전년 동기 대비 +21.9% 증가하는 동시에 총이익률은 44.8%에서 49.7%로 4.9%포인트 개선됐다.
해자
로쿠의 해자는 단일 제품이 아니라 생태계 잠금 효과(ecosystem lock-in)에서 나온다. 미국 가정에서 스마트 TV를 구입했을 때 처음 설정되는 OS가 Roku라면, 이후 사용자는 모든 스트리밍 서비스를 Roku 인터페이스로 접근하게 된다. 이 과정에서 로쿠는 시청 이력·검색 패턴·앱 이용 행동을 축적한다.
첫 번째 해자는 데이터 자산이다. 수억 건의 시청 데이터는 광고주에게 기존 TV 광고보다 정밀한 타기팅을 가능하게 한다. 동일 CPM 대비 로쿠 광고가 더 높은 전환율을 보인다는 증거가 쌓일수록 광고주의 가격 저항은 낮아진다. 이 데이터 규모는 신규 진입자가 단기간에 복제하기 어려운 진입장벽이다.
두 번째 해자는 OS 플랫폼 선점이다. TV 제조사 입장에서 독자 OS를 개발하는 것은 비용이 크다. 구글의 Google TV, 아마존의 Fire TV와 경쟁하지만, 로쿠는 중립적 플랫폼으로서 어느 스트리밍 서비스와도 갈등 없이 협력할 수 있다는 장점이 있다. 반면 구글은 유튜브를 우선하고 아마존은 프라임 비디오를 우선한다는 인식이 파트너사들 사이에서 남아 있다. 이 중립성이 TCL·Hisense 같은 TV OEM과의 파트너십을 강화한다.
세 번째 해자는 전환 비용이다. 소비자가 Roku 환경에 익숙해지면 다른 OS로 이동할 유인이 낮다. 설정된 앱·채널 구성·결제 정보·시청 히스토리가 모두 Roku 플랫폼에 귀속되어 있기 때문이다.
다만 해자의 위협 요인도 명확하다. 구글이 TV OEM 파트너십을 공격적으로 확대하고 있고, 삼성은 독자 OS(Tizen)를 탑재한 스마트 TV 판매량이 글로벌 1위다. 미국 외 시장 침투율이 낮다는 점은 장기 성장의 한계가 될 수 있다. Roku OS의 점유율 변화와 신규 TV 출하량 내 탑재 비중이 핵심 모니터링 지표다.
재무 건전성
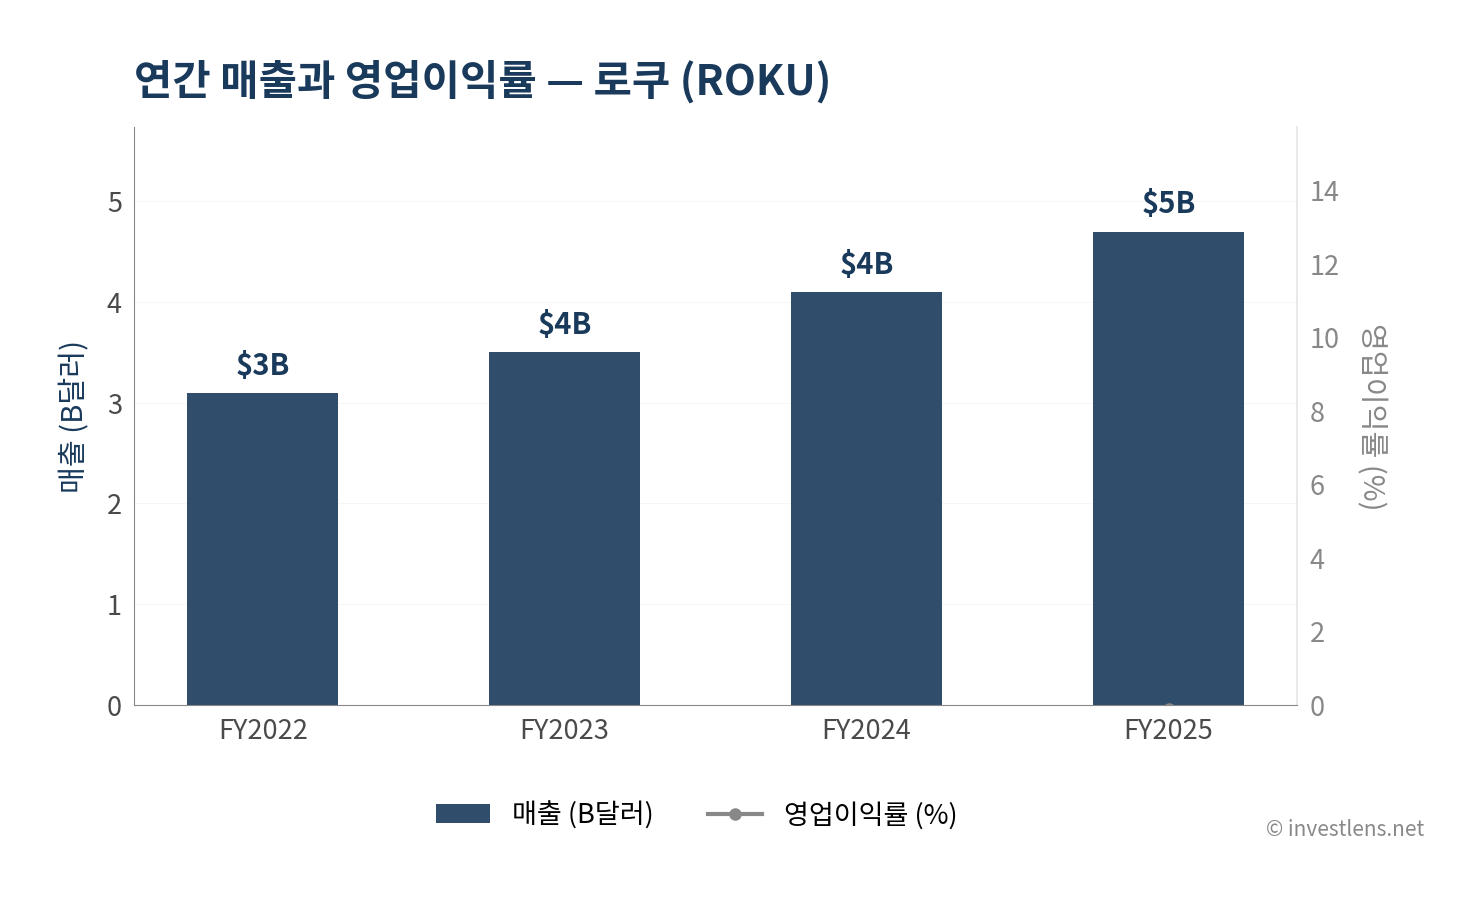
| FY | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|
| 매출 | $3.1B | $3.5B | $4.1B | $4.7B |
| 매출총이익률 | 46.1% | 43.7% | 43.9% | 43.8% |
| 영업이익률 | -17.0% | -22.7% | -5.3% | -0.1% |
| FCF | -$0.1B | $0.2B | $0.2B | $0.5B |
매출은 4년 연속 안정적으로 성장했다. $3.1B → $3.5B → $4.1B → $4.7B의 흐름은 CTV 광고 시장 자체의 구조적 성장을 타고 있다는 의미로, 경기 민감도가 높은 일반 광고 매체보다 상대적으로 방어적인 속성을 가진다.
매출총이익률은 43.7~46.1% 구간에서 비교적 안정적으로 유지됐다. FY2022의 46.1%에서 이후 소폭 하락한 것은 플레이어 하드웨어 비용과 콘텐츠 비용 증가가 반영된 결과로 보인다. 5년 평균 44.4% 대비 현재 43.8%는 ±2%포인트 이내로 정상 범위에 해당한다. 총이익률 자체보다는 플랫폼 세그먼트의 마진이 얼마나 개선되는지가 더 중요한 변수다.
가장 극적인 변화는 영업이익률에서 나타난다. FY2022 -17.0%, FY2023 -22.7%로 적자가 심화되다가, FY2024 -5.3%로 급격히 개선된 후 FY2025에는 -0.1%까지 수렴했다. 5년 평균 -11.3% 대비 11.2%포인트 상승이라는 수치는, 이 기업이 단순히 성장만 추구하던 구조에서 비용 효율화와 레버리지를 본격 작동시키는 단계로 진입했음을 시사한다. Q2 2026에는 분기 기준 영업이익률이 이미 10.8%를 기록했다는 사실이 이 추세를 더욱 강하게 뒷받침한다.
잉여현금흐름(FCF) 역시 방향이 뚜렷하다. FY2022 -$0.1B에서 FY2025 $0.5B으로 전환됐다. 기업의 현금 창출 능력이 생겼다는 것은 외부 자금 조달에 대한 의존도를 낮추고 자기 강화 성장이 가능해진다는 의미다. 시총 $23B 대비 연간 FCF $0.5B은 FCF 수익률 약 2.2% 수준으로, 절대적 매력도는 낮지만 증가 속도에 주목할 필요가 있다.
CapEx/영업현금흐름 비율은 현재 1.1%로, 5년 평균 351.6% 대비 350.6%포인트 급락했다. 이 수치 변화는 과거 인프라·기술 투자가 일단락되고 현재는 유지·운영 중심으로 자금이 배분되고 있다는 신호다. 투자 축소가 성장 둔화를 의미하는지, 아니면 이미 쌓인 플랫폼 자산이 비용 없이 수익을 창출하는 단계로 진입한 것인지는 향후 활성 계정 성장세로 판단해야 한다.
밸류에이션
| 지표 | ROKU | NFLX | FUBO |
|---|---|---|---|
| 시총 | $23B | $331B | $0B |
| Trailing P/E | 66.7배 | 25.0배 | 2.7배 |
| Forward P/E | 40.1배 | 20.8배 | 22.0배 |
| 영업이익률 | -0.1% | 33.4% | -1.8% |
| 매출총이익률 | 43.8% | 49.1% | 6.0% |
| YoY 성장률 | 14.6% | 13.4% | 38.0% |
FUBO의 Trailing P/E 2.7배는 현재 적자/소규모 특수 상황을 반영하므로 직접 비교의 의미가 제한적이다. 비교의 실질적 기준은 넷플릭스(Netflix)다.
로쿠의 Trailing P/E 66.7배는 넷플릭스(25.0배)의 약 2.7배 수준이다. 이를 “비싸다”고 단정하기 전에 수익성 전환의 속도를 고려해야 한다. FY2025 연간 기준 EPS $2.36에서 Q2 2026 단일 분기 EPS가 이미 $1.08을 기록했다. 하반기에도 유사한 수익성이 유지된다면 연간 EPS는 큰 폭으로 상승하고, Forward P/E 40.1배는 실제로는 더 낮아질 가능성이 있다.
성장률 관점에서 보면 로쿠(14.6%)와 넷플릭스(13.4%)는 유사한 수준이다. 그런데 넷플릭스는 영업이익률 33.4%의 성숙한 수익 구조를 가진 반면, 로쿠는 영업이익률이 이제 막 흑자 전환을 시작한 시점이다. 이 비대칭성이 로쿠의 프리미엄 밸류에이션 논리를 뒷받침하는 동시에 가장 큰 리스크이기도 하다. 넷플릭스 수준의 마진에 도달한다면 현재 배수는 오히려 저평가였다고 평가될 수 있다. 그 마진 수렴이 실현되지 않는다면 66.7배는 과대 평가다.
| 시나리오 | 핵심 가정 | 목표 주가 |
|---|---|---|
| Bull | 영업이익률 15%+ 진입, CTV 광고 시장 점유율 확대, 연간 EPS $4 이상 | $210~$230 |
| Base | 영업이익률 8~12% 유지, 매출 연 15% 성장 지속 | $160~$180 |
| Bear | 광고 경기 둔화, OS 점유율 정체, EPS 다시 희석 | $100~$115 |
[일봉 차트 분석]

2026년 8월 기준 로쿠 주가는 $157.49로, 52주 고점 $159.69에 근접해 있다. MA50d($144.1) 위에 안착한 상태로, 단기 이동평균선이 지지 역할을 하고 있다. 8월 14일 Q2 실적 발표 이후 주가가 +2.8% 급등하며 거래량을 수반한 상승을 보였고, 이후 고점 부근에서 횡보하는 흐름이다. 피보나치 23.6% 되돌림선($144.1)이 지지선으로 작동하는 한, 단기 모멘텀은 상승 방향을 유지하고 있다고 볼 수 있다. 52주 고점 돌파 시 저항이 없는 구간으로 진입하게 된다는 점이 주목된다.
[주봉 차트 분석]
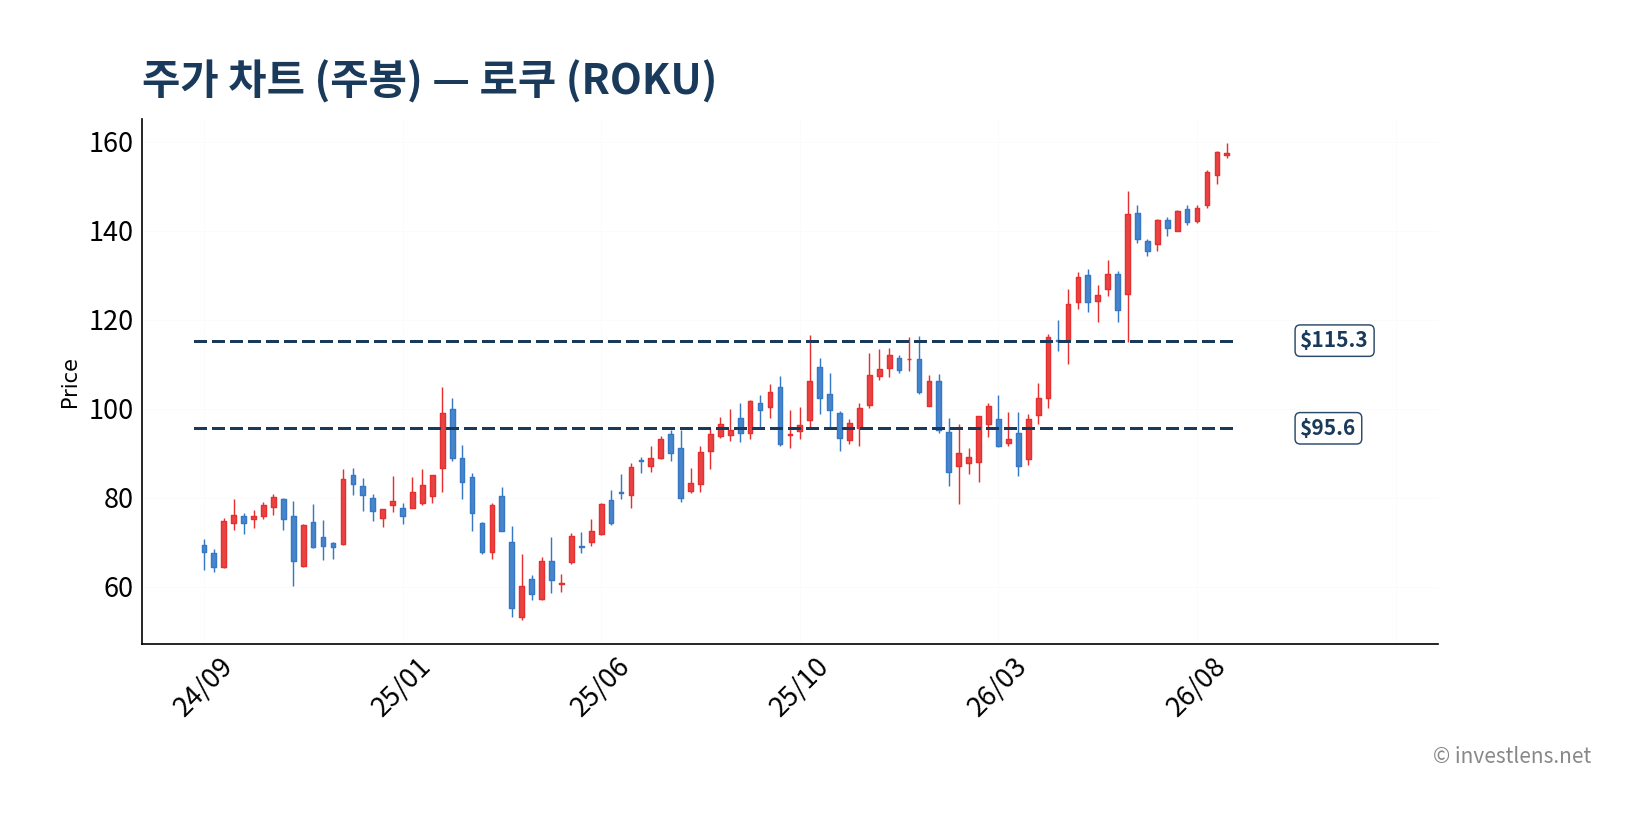
주봉으로 보면 로쿠는 $78.53 저점(52주 저점)에서 V자형 반등을 완성하고 고점을 경신 중이다. MA200d와 MA50w가 겹치는 $115.3이 중기 핵심 지지선으로 확인됐으며, 이 구간에서 거래량이 집중됐던 반전점이 이후 강력한 지지로 작용하고 있다. 현재 주가가 이 지지선 대비 약 37% 위에 위치한다는 사실은 단기 과열 여부를 동시에 살펴야 한다는 의미다. 중기 투자자 관점에서는 실적 실망이나 매크로 충격 시 $115 구간이 1차 방어선으로 기능할 가능성이 높다.
[월봉 차트 분석]

월봉 기준으로 로쿠는 2021년 고점($490대) 이후 2023년까지 장기 하락 사이클을 거쳤고, $78~$100 구간에서 장기 바닥을 형성했다. MA20m($102.2)는 초장기 지지선으로, 이 선 위에서 주가가 유지되는 한 상승 사이클이 유효하다고 평가된다. 현재는 장기 하락 조정 이후 상승 사이클의 초~중반 구간으로 보인다. 2022년의 적자 심화 구간이 마진 개선과 함께 재평가받는 과정이 장기 차트에서 확인되는 중이다.
리스크 + 시나리오
첫 번째 리스크: 광고 경기 민감도. CTV 광고는 전통 TV 광고 예산의 디지털 전환 흐름을 먹고 자라지만, 경기 침체 국면에서 광고주들은 가장 먼저 브랜드 광고를 삭감한다. 로쿠 매출의 87%가 플랫폼(광고) 세그먼트에 집중된 구조상, 광고 경기 둔화는 매출 성장률 급감으로 직결될 수 있다. 모니터링 시그널: 구글·메타의 광고 매출 가이던스 변화, 미국 소비자 지출 지표.
두 번째 리스크: OS 점유율 경쟁. 구글 TV, 아마존 Fire TV, 삼성 Tizen이 TV OEM 파트너십을 확대하면 Roku OS 탑재 신규 TV 출하량 비중이 줄어들 수 있다. 특히 미국 외 시장에서 로쿠의 존재감은 매우 제한적이다. 신규 활성 계정 증가율이 둔화되는 시점이 핵심 경보 신호다.
세 번째 리스크: 콘텐츠 비용 상승. 로쿠 채널(Roku Channel)의 경쟁력을 유지하기 위해 오리지널·독점 콘텐츠 투자를 확대할 경우, 총이익률 하락 압력이 생긴다. 현재 43.8%의 총이익률이 콘텐츠 투자 확대와 함께 하락하는지를 분기 단위로 추적해야 한다.
네 번째 리스크: 수익성 전환의 지속성. Q2 2026의 영업이익률 10.8%는 인상적이지만, 이것이 계절성(광고 성수기)의 영향인지 구조적 개선인지는 Q3·Q4 실적을 통해 검증이 필요하다. 단일 분기 서프라이즈가 연간 수익성 개선으로 이어지지 않는다면 현재 밸류에이션의 근거가 흔들린다.
다섯 번째 리스크: 환율. 한국 투자자 입장에서 현재 환율 1,384원/달러 수준이 변동될 경우 원화 환산 수익에 직접 영향을 준다. 로쿠 매출의 대부분이 달러화 기반이어서 환율 방향이 투자 수익률에 추가 변수로 작용한다.
12개월 목표가 레인지: Bull $210~$230 / Base $160~$180 / Bear $100~$115.
최근 동향 분석
Q2 2026 실적 발표(8월 14일)는 로쿠 주가에 중요한 분기점이 됐다. 2026년 8월 14일 Simply Wall St. 보도에 따르면 Q2 매출은 $1,354.69M을 기록하며 시장 예상을 상회했고, 같은 날 주가는 +2.8% 상승했다. 총이익률이 44.8%에서 49.7%로 개선된 것과 영업이익률이 -2.1%에서 10.8%로 전환된 점이 시장의 긍정적 반응을 이끈 핵심 요인으로 보인다.
실적 발표 당일 애널리스트 반응은 엇갈렸다. 2026년 8월 14일 Investing.com 보도에 따르면 Wells Fargo는 로쿠를 Overweight에서 Equal Weight로 하향 조정했는데, 이미 강력한 2분기 실적이 주가에 반영됐다는 판단에서다. 반면 같은 날 24/7 Wall St. 보도에서는 여러 월스트리트 애널리스트들이 서프라이즈 업그레이드와 다운그레이드를 병행했다고 전했다. 실적 자체는 긍정적이었으나, 강한 수치가 이미 주가에 선반영됐다는 평가가 나오면서 추가 상승 여력에 대한 의견이 나뉘는 상황이다.
2026년 8월 18일 Stocktwits 보도에 따르면 로쿠는 이 시기 52주 신고가를 경신했으며, 강한 실적 모멘텀과 더불어 기술적 돌파가 겹쳤다. 같은 날 Zacks는 로쿠를 위에서 아래로 평균 이상의 이익·매출 성장을 보이는 Buy 등급 성장주 3종 중 하나로 선정했다. 2026년 8월 19일 MarketBeat 보도에서는 Magnite가 CTV 광고 시장의 급증세와 구글 반독점 소송 판결이 CTV 프로그래매틱 광고의 성장 촉매가 될 수 있다고 분석했는데, 이는 CTV 광고 인벤토리의 핵심 공급자인 로쿠에게도 간접적으로 긍정적 환경이 조성될 수 있음을 시사한다.
2026년 8월 14일 Motley Fool의 비교 분석에서는 디즈니(Disney)와 로쿠의 매출 추세를 대비하며, 디즈니의 22% 영업이익률과 로쿠의 11%(분기 기준)를 나란히 놓고 수익성 격차를 지적했다. 이는 로쿠가 아직 성숙한 미디어 기업 대비 마진 개선 여지가 크다는 점을 역설적으로 보여주는 분석으로도 읽힌다.
2026년 8월 15일 MarketBeat 보도에 따르면 Magnite는 월마트(Walmart), 삼성과의 파트너십을 발표하며 CTV 프로그래매틱 광고 인프라 구축을 가속화하고 있다. Magnite는 로쿠 플랫폼의 광고 기술 파트너 중 하나로, 이 생태계 확장이 로쿠의 광고 인벤토리 수요 기반을 넓히는 방향으로 작용할 수 있다는 점이 주목된다.
CTV 광고 수익화의 변곡점이 왔는가
Q2 2026의 데이터가 가리키는 방향은 명확하다. 영업이익률이 10.8%까지 개선되고 EPS가 $1.08을 기록한 것은 단기 계절성만으로 설명하기 어렵다. 향후 12개월의 핵심 트리거는 세 가지로 좁혀진다. 첫째, Q3·Q4 2026의 영업이익률이 5% 이상을 유지하는지(광고 성수기 이후 수익성 지속성 검증), 둘째, 활성 계정 수 및 ARPU의 동반 성장 여부, 셋째, 구글 반독점 판결의 CTV 시장 재편 효과다.
시장 컨센서스(평균 의견 2.50, 목표가 $162.45)는 현재 주가 $157.49와 불과 3% 차이로 수렴해 있다. 이는 실적이 이미 상당 부분 주가에 반영됐다는 신호이기도 하다. 다음 분기 실적이 컨센서스를 다시 초과하는지가 단기 방향성의 결정적 변수로 평가된다.
시나리오 가이드
| 관점 | 가격대·조건 | 주목 트리거 | 주요 리스크 |
|---|---|---|---|
| 매수 검토 | $144 이하 또는 MA50d 하향 돌파 후 반등 확인 | Q3 영업이익률 8%+ 유지, 활성 계정 성장률 가속 | 광고 경기 급랭, OS 점유율 이탈 |
| 보유 점검 | $144~$180 구간 | 분기 EPS $1 이상 연속 달성 여부 | 수익성 전환 지속성 불확실 |
| 매도 검토 | $210 이상 또는 영업이익률 성장 정체 확인 시 | 시장 컨센서스 대폭 하향, 활성 계정 역성장 | — |
매수 검토 가격대 $144는 현재가($157.49) 대비 약 -8.6% 하락한 수준으로 MA50d와 피보나치 23.6% 지지선이 겹치는 구간이다. 보유에서 매도 검토로 전환되는 신호는 연속 분기 EPS 성장이 멈추거나 영업이익률이 다시 5% 미만으로 하락할 때다. 가장 빠르게 확인 가능한 촉매는 2026년 11월 전후 예정된 Q3 실적 발표로, 광고 성수기(Q4)를 앞두고 가이던스 상향 여부가 핵심이다.
결론
로쿠 주가 분석의 핵심은 하나다. 영업이익률이 -11.3%(5년 평균)에서 분기 기준 10.8%로 전환된 것이 지속 가능한가. 이것이 증명되면 현재 Forward P/E 40.1배는 합리적 진입점이 될 수 있고, 증명되지 않으면 Trailing P/E 66.7배는 과대평가다.
다음 12개월에서 봐야 할 시그널은 세 가지다. Q3·Q4 2026 영업이익률 추이, 활성 계정당 ARPU의 성장 지속 여부, 그리고 Roku OS의 신규 TV 탑재 비중 변화다. FCF가 $0.5B으로 안정화되고 CapEx 부담이 최소화된 현 구조는 자기 강화 성장의 조건을 갖추기 시작했다는 점에서 의미 있다.
로쿠는 CTV 광고 시장의 성장에 레버리지를 극대화할 수 있는 구조를 가진 플랫폼이다. 단, 수익성 전환이 아직 한두 분기의 검증만을 거쳤다는 점에서 성장주 성격의 포트폴리오 비중 조절이 어울리는 종목으로 평가된다. 밸류에이션 변동성을 감내할 수 있고, 광고 시장 사이클에 베팅할 준비가 된 투자자에게 적합한 종목이다.
데이터 출처
- 재무 데이터: Roku, Inc. SEC 10-K (FY2025, 마감 Dec 2025)
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=ROKU&type=10-K - 분석가 컨센서스 (커버리지 19명):
https://finance.yahoo.com/quote/ROKU/analysis/ - 세그먼트 매출 (FY2025): Roku, Inc. 10-K AI 기반 세그먼트 분류
https://investor.roku.com/financial-information/sec-filings - 분기 실적 매트릭스 (Q2 2026 YoY): Roku, Inc. 투자자 관계 공시 기준
https://investor.roku.com/financial-information/quarterly-results