
미국 건강보험 시장은 대형 레거시 사업자들이 지배해온 구조다. 그 안에서 스타트업 출신 보험사가 2분기 연속 흑자를 기록하며 52주 최저가 대비 세 배 가까이 반등했다면, 이유를 짚어볼 필요가 있다. 오스카 헬스(Oscar Health, Inc., OSCR)는 2012년 설립된 디지털 헬스케어 플랫폼 기반 건강보험사로, 2025년 첫 연간 흑자 전환 이후 2026년에도 성장 궤도를 유지하고 있다. 시총 약 99억 달러(약 14조 원), 기준일 주가 $32.04로 52주 고점($33.48)에 근접해 있다는 점은 한국 투자자가 오스카 헬스 전망을 점검할 시점임을 시사한다.
회사 소개
오스카 헬스(Oscar Health, Inc., OSCR)는 조슈아 쿠슈너(Joshua Kushner)가 공동 창업한 테크 기반 건강보험사다. 전통 보험사와 달리 모바일 앱·AI 기반 진료 연결·가상 진료(Telemedicine) 등을 핵심 인프라로 구축하고, 이를 통해 회원 경험과 의료비 관리를 동시에 개선하는 모델을 추구한다. 2021년 3월 뉴욕증권거래소(NYSE) 상장 당시 IPO 가격은 $39였고, 이후 수년간 적자 확대로 주가가 크게 하락했다. 그러나 2025년 FY 기준 매출 $11.7B, 잉여현금흐름(FCF) $1.1B을 기록하며 구조적 전환을 이루어냈다.
오스카 헬스의 주요 사업 영역은 개인·가족 보험(Individual & Family Plans, IFP)과 소기업 보험(Small Group)이며, ACA(오바마케어) 마켓플레이스가 핵심 유통 채널이다. 현재 19개 주에서 보험을 판매하고 있으며, 가입자 수 확대와 의료비율(Medical Loss Ratio, MLR) 개선이 수익성 회복의 핵심 동력이었다.
비즈니스 모델
오스카 헬스의 수익 구조는 단순하다. 보험 가입자로부터 받는 보험료(Premium Revenue)가 매출의 절대다수를 차지한다. 보험사는 보험료를 받아 의료비(Claims)를 지불하고, 남은 마진으로 운영비와 이익을 충당한다. 이 구조에서 핵심 지표는 의료비율(MLR) — 즉 보험료 대비 실제 의료비 지출 비율이다. MLR이 낮을수록 보험사 마진이 높아진다.
오스카 헬스의 매출 성장세는 가파르다. FY2022 $4.1B에서 FY2025 $11.7B으로 3년 만에 약 2.85배 성장했다. 연평균 성장률(CAGR)로 환산하면 약 42%에 달하는 수준으로, 전통 보험사 성장률(연 5~10%)을 크게 앞선다. 이 성장의 배경에는 ACA 마켓플레이스 가입자 수 확대가 있다. 미국 정부의 보험료 보조금 확대 정책이 지속되면서 개인 보험 수요가 구조적으로 늘었고, 오스카 헬스는 디지털 친화적 UX와 낮은 초기 보험료로 젊은 층·저소득층 가입자를 공략하며 점유율을 늘렸다.
단, 보험 사업의 핵심 리스크는 가입자 구성(Risk Pool)의 질이다. 저가 보험에 고위험 가입자가 몰리면 MLR이 급등하고 수익성이 무너진다. 오스카 헬스는 2022~2023년 이 문제로 적자를 기록했으나, 데이터 기반 가입자 선별과 의료비 관리 강화를 통해 2024~2025년 수익성 개선을 이뤄냈다.
다음 분기에 확인해야 할 핵심 지표는 MLR 추이다. Q2 2026에서 순이익이 $0.4B(YoY +258.4%)로 대폭 개선된 것은 MLR이 적정 범위 내에 있다는 신호지만, 하반기 의료 수요 계절성(독감·만성질환 증가) 속에서 MLR이 유지되는지가 연간 이익 실현의 관건이다.
해자
오스카 헬스의 해자는 전통 보험사와 다른 층위에서 형성된다. 규모나 브랜드 인지도가 아니라, 데이터 플랫폼과 회원 경험의 누적이 핵심 진입장벽이다.
첫째, 기술 스택과 데이터 자산. 오스카 헬스는 전통 보험사가 외주로 처리하는 청구·승인·진료 연결 기능을 자체 플랫폼으로 내재화했다. 수백만 가입자의 의료 이용 데이터가 쌓일수록 MLR 예측 정밀도가 높아지고, 고위험 가입자 조기 개입(Care Management)이 가능해진다. 이 데이터 루프는 경쟁사가 단기간에 복제하기 어렵다.
둘째, ACA 마켓플레이스 내 브랜드 포지셔닝. ACA 가입자는 매년 오픈 인롤먼트(Open Enrollment) 기간에 보험을 선택한다. 오스카 헬스는 앱 기반 진료 예약·간편 청구 처리로 젊은 가입자층의 재가입률(Retention)을 높이는 데 집중해왔다. 재가입률이 높다는 것은 마케팅 비용 없이 안정적 보험료 수입을 유지할 수 있다는 의미로 해석된다.
셋째, 가상 진료와 가격 결정력의 연결. 오스카 헬스는 자체 가상 진료 플랫폼을 통해 가입자가 실제 병원 방문 전 상담을 받도록 유도한다. 이는 고비용 응급실 이용을 줄이고 MLR을 낮추는 직접적 수단이 된다. 경쟁사 대비 이 ‘예방 의료’ 기능이 얼마나 효과적으로 작동하는지가 장기 마진 유지의 핵심 변수로 평가된다.
해자의 위협 요인도 명확하다. ACA 보조금 정책 변경은 가입자 수 자체를 흔들 수 있고, 대형 레거시 보험사(UnitedHealth, Humana)의 디지털 강화 투자가 빨라질 경우 기술 격차가 줄어들 수 있다. MLR이 급등하는 분기를 모니터링 시그널로 삼아야 한다.
재무 건전성
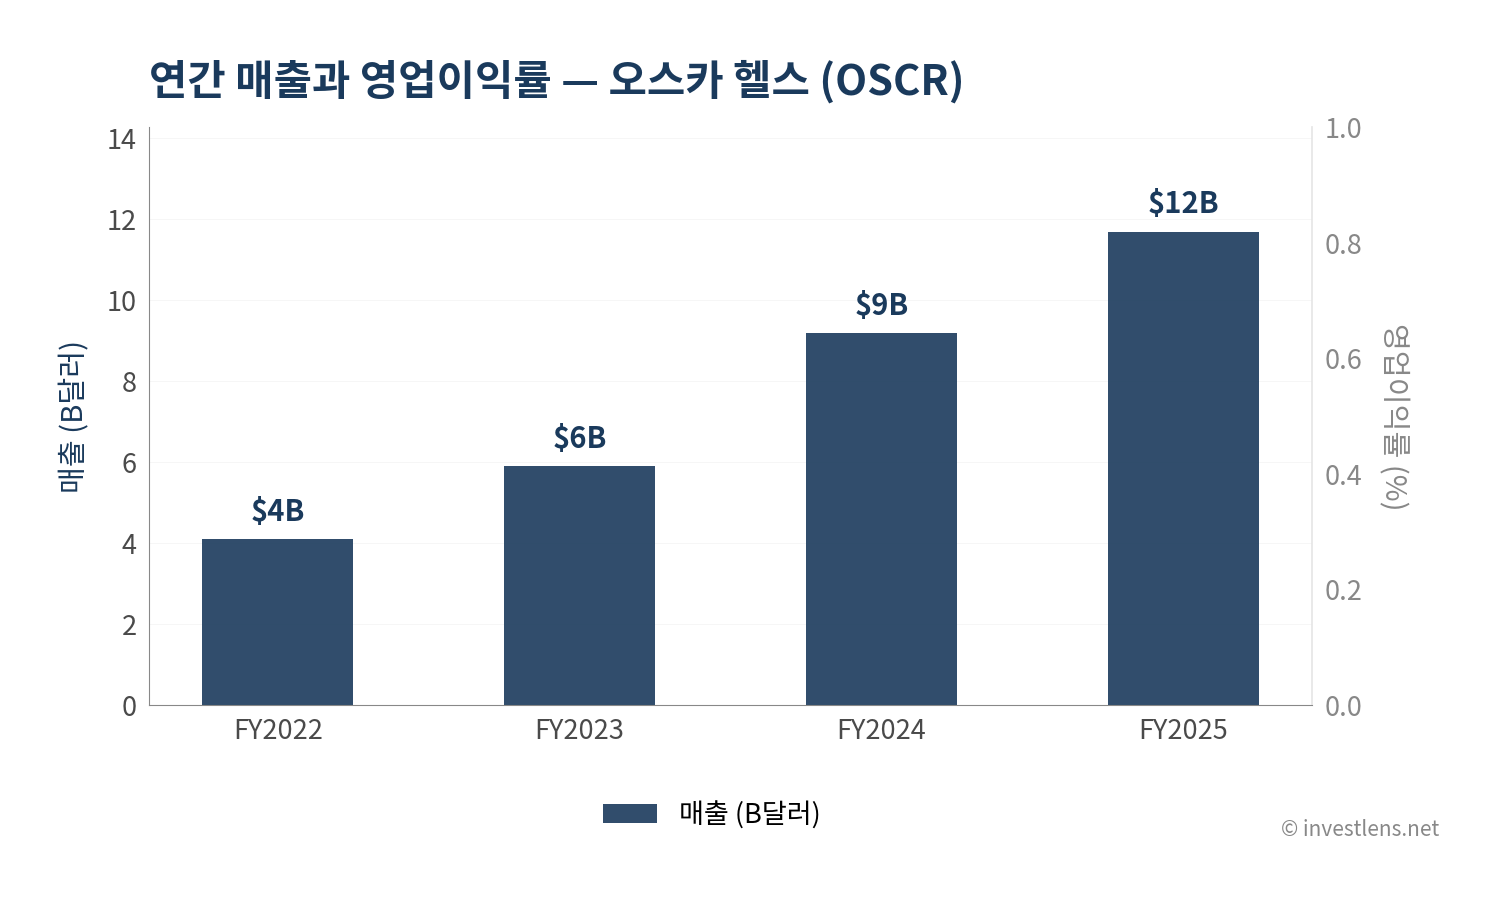
| FY | FY2025 (Dec 2025) | FY2024 (Dec 2024) | FY2023 (Dec 2023) | FY2022 (Dec 2022) |
|---|---|---|---|---|
| 매출 | $11.7B | $9.2B | $5.9B | $4.1B |
| 매출총이익률 | N/A | N/A | N/A | N/A |
| 영업이익률 | N/A | N/A | N/A | N/A |
| FCF | $1.1B | $1.0B | $-0.3B | $0.4B |
오스카 헬스의 4년 매출 추이는 뚜렷한 가속 성장을 보여준다. FY2022 $4.1B → FY2023 $5.9B(+43.9%) → FY2024 $9.2B(+55.9%) → FY2025 $11.7B(+27.2%)로 성장세가 이어지고 있다. FY2025 성장률이 다소 완만해진 것은 기저 효과와 가입자 기반이 대형화되면서 자연스럽게 나타나는 현상이다.
FCF 흐름이 오스카 헬스 재무 건전성의 핵심 지표다. FY2023에는 $-0.3B으로 현금이 유출됐지만, FY2024 $1.0B, FY2025 $1.1B으로 빠르게 플러스 전환하며 안정화되었다. 현재 시총($10B) 대비 FCF($1.1B)의 비율은 약 11%로, 이 현금이 자사주 매입·성장 투자·신사업(GLP-1 마켓플레이스 등)에 어떻게 배분되는지가 향후 주가의 방향성과 연결된다.
CapEx/영업현금흐름 비율은 현재 3.3%로, 5년 평균(4.6%)보다 낮아 정상 범위 내에 있다. 이는 오스카 헬스가 과도한 설비 투자 없이 운영 효율을 유지하고 있다는 신호로 읽힌다. 보험 사업 특성상 물리적 자본지출(CapEx)이 크지 않고, 주요 투자가 기술 플랫폼(소프트웨어·인력)에 집중되는 구조이기 때문에 이 비율이 낮게 유지되는 것은 자연스럽다.
영업이익률과 매출총이익률 데이터가 별도로 제공되지 않아 마진 구조 세부 분석에는 제한이 있다. 다만 Q2 2026 순이익이 $0.4B을 기록했다는 점은, 분기 기준으로 보험료 수입이 의료비와 운영비를 상회하는 구조가 정착되고 있음을 시사한다.
부채 구조 관련해서는 명시적 부채비율 데이터가 제공되지 않았으나, FCF가 플러스로 안정된 상태에서 사업 확장이 이루어지고 있다는 점은 단기 유동성 리스크가 크지 않음을 의미한다. 보험사는 규제상 지급여력(Solvency) 비율을 일정 수준 이상 유지해야 하므로, 분기마다 SEC 공시에서 해당 수치를 확인하는 것이 중요하다.
분기 실적 매트릭스
| 항목 | Q2 2026 | Q2 2025 | 증감 |
|---|---|---|---|
| 총 매출 | $4.9B | $2.9B | +70.4% |
| 매출원가 | N/A | N/A | N/A |
| 총이익 | N/A | N/A | N/A |
| 총이익률 | N/A | N/A | N/A |
| 영업이익 | N/A | N/A | N/A |
| 영업이익률 | N/A | N/A | N/A |
| 순이익 | $0.4B | $-0.2B | +258.4% |
| EPS (희석) | $1.10 | $-0.89 | +223.6% |
Q2 2026은 오스카 헬스 상장 이후 가장 강력한 분기 성과로 평가된다. 매출이 YoY +70.4% 급등하고, 순이익은 적자에서 $0.4B 흑자로 전환됐다. 희석 EPS $1.10은 월가 컨센서스를 크게 상회한 것으로 알려졌으며, 이는 MLR 개선과 가입자 수 동시 성장이라는 쉽지 않은 조합이 달성됐음을 보여준다.
밸류에이션
| 지표 | OSCR | HIMS | CLOV |
|---|---|---|---|
| 시총 | $10B | $8B | $2B |
| Trailing P/E | 24.6배 | — | — |
| Forward P/E | 17.0배 | 30.3배 | 27.7배 |
| 영업이익률 | N/A | -12.8% | 3.8% |
| 매출총이익률 | N/A | 69.5% | 18.5% |
| YoY 성장률 | 27.2% | 38.2% | 55.6% |
HIMS·CLOV의 Trailing P/E는 EPS가 음수여서 산출되지 않는다.
오스카 헬스의 Forward P/E 17.0배는 디지털 헬스케어 섹터 경쟁사 중 가장 낮다. HIMS의 30.3배, CLOV의 27.7배와 비교하면 표면상 저평가처럼 보인다. 그러나 오스카 헬스의 매출총이익률 데이터가 없는 상태에서 단순 P/E만으로 단정하기는 어렵다. HIMS의 경우 매출총이익률 69.5%라는 고마진 구조가 높은 배수를 일부 정당화한다. 오스카 헬스는 보험사 특성상 매출의 대부분이 의료비 지출에 쓰이므로, 마진 구조 자체가 소프트웨어·플랫폼 기업과 근본적으로 다르다.
Trailing EPS $1.30 기준 P/E 24.6배를 어떻게 볼 것인가. 오스카 헬스는 2024년까지 EPS 적자 기업이었다. 흑자 전환 첫해의 P/E 배수는 이익 기반이 아직 작기 때문에 다소 높게 나타나는 것이 자연스럽다. 중요한 것은 Forward P/E 17.0배로 내려오는 과정이 이익 성장에 기반하는가, 아니면 추정치 하향에 의한 것인가다. 현재 분석가 컨센서스 목표가($30.40)가 현재 주가($32.04)보다 낮다는 점은 월가가 단기적으로 추가 상승 여력을 제한적으로 본다는 신호로 해석된다.
| 시나리오 | 가정 | 목표가 |
|---|---|---|
| Bull | MLR 안정 + ACA 보조금 유지 + GLP-1 마켓플레이스 성과 | $45~$50 |
| Base | MLR 소폭 악화, 매출 성장 25% 유지, 규제 현상 유지 | $28~$35 |
| Bear | ACA 보조금 축소 + MLR 급등 + 경쟁 심화 | $15~$20 |
[일봉 차트]
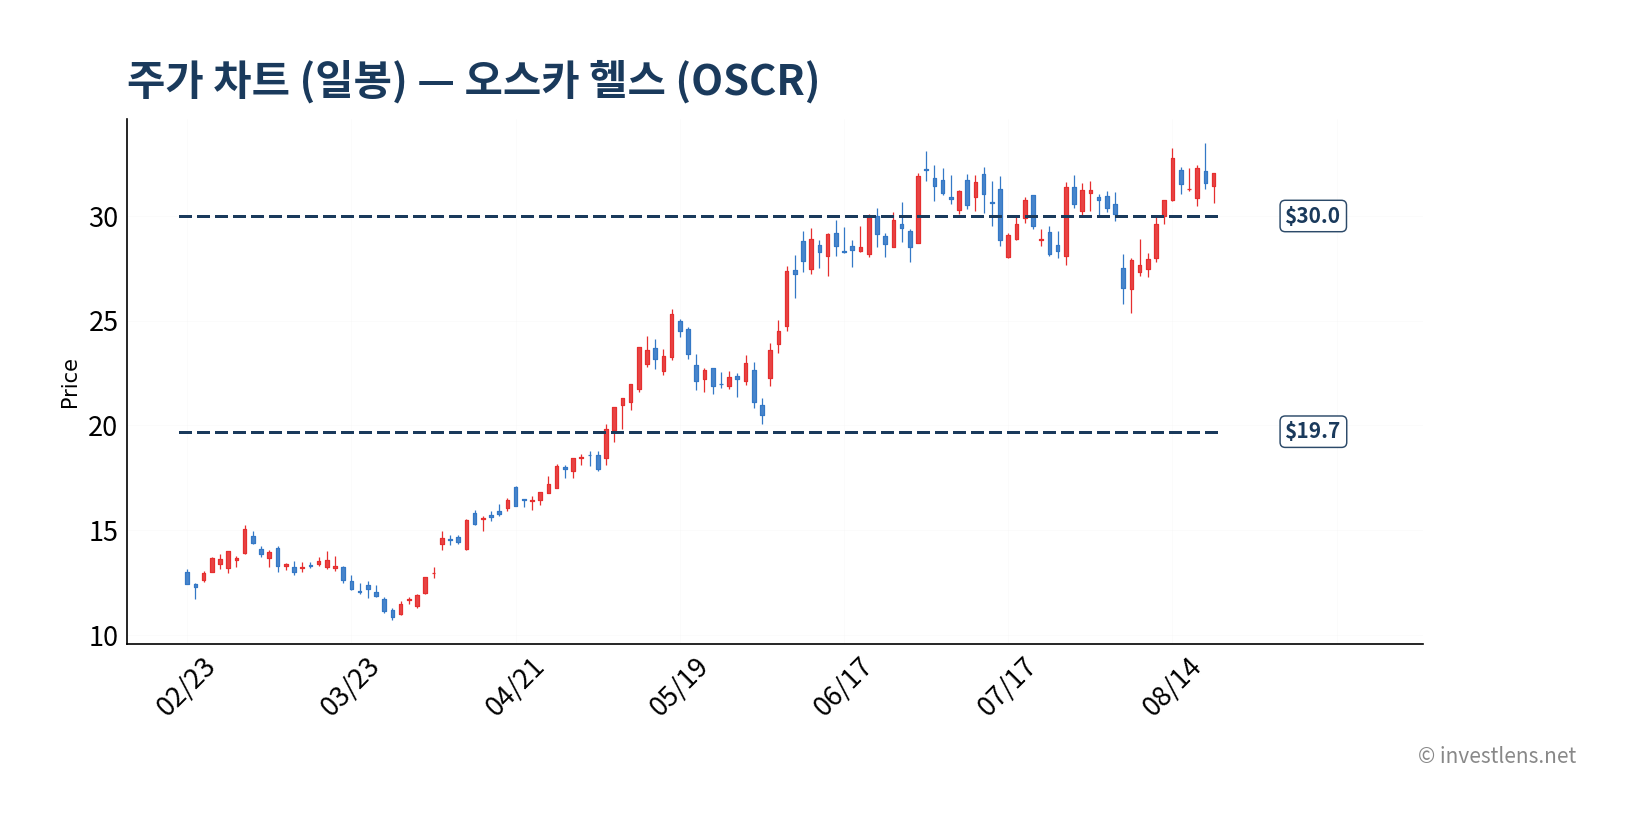
최근 6개월 기준 오스카 헬스 주가는 52주 저점($10.69)에서 시작된 강력한 반등이 특징이다. Q2 2026 실적 발표(2026년 8월 15일)를 전후로 단기 고점권에서 -4.5%의 조정이 나타났는데, 이는 ‘뉴스에 팔자(Sell the News)’ 패턴에 해당한다. 실적이 예상을 크게 상회했음에도 주가가 하락한 것은 이미 상승분이 주가에 선반영됐거나, 가이던스 상향 폭이 시장 기대치에 미치지 못했을 가능성을 시사한다. MA50 및 MA200 대비 현재 주가($32.04)는 이들 이동평균선($19.7 부근)을 크게 상회하고 있어 단기 과열 구간에 진입해 있다는 점을 확인할 필요가 있다.
[주봉 차트]
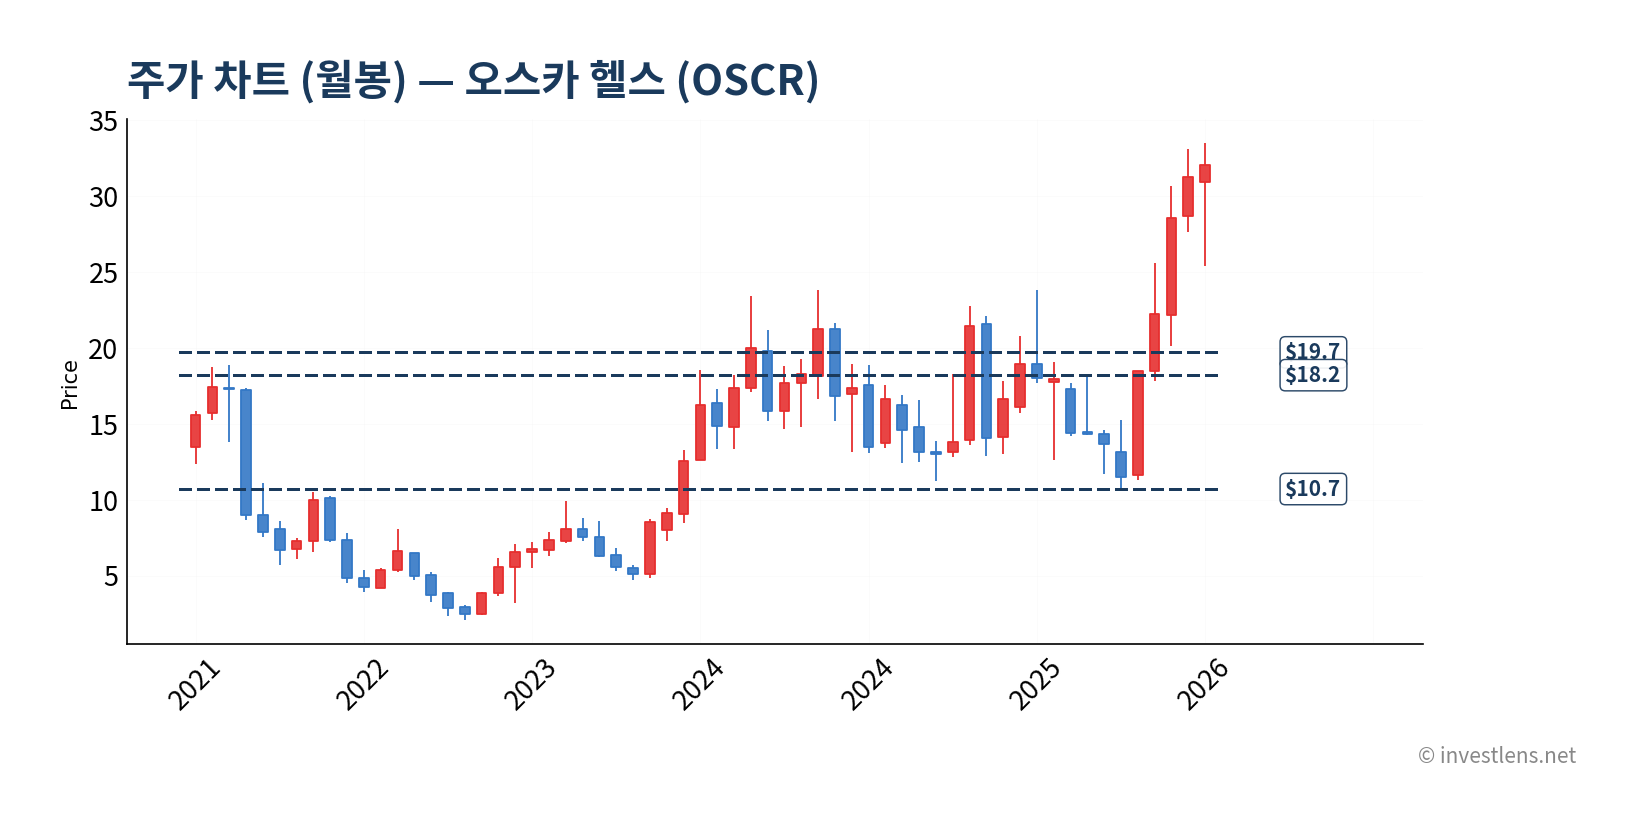
52주 저점($10.69) 대비 현재 주가($32.04)는 약 200% 상승한 수준으로, 역사적으로 드문 단기 급등이다. 52주 고점($33.48)에 근접해 있어 현재 위치는 저항선 직하단에 해당한다. 주봉 기준 $19.7(MA200d·MA50w·피보나치 61.8% 되돌림 복합 지지)이 핵심 지지대로 형성되어 있으며, 이를 이탈하면 중기 추세 전환의 시그널이 될 수 있다. 현재 주가와 이 지지선 사이의 거리가 약 38%에 달한다는 점은 하방 변동성을 충분히 인식해야 함을 의미한다.

[월봉 차트]
장기 관점에서 오스카 헬스는 2021년 IPO($39) 이후 급락, 2024~2025년 저점 확인 후 구조적 반등 초입으로 해석된다. 월봉 기준 $18.2(MA20m) 지지선이 장기 평균 매수 비용 밀집 구간이며, 이 위에서 주가가 안착하는지가 장기 보유자 관점의 핵심 확인 포인트다. 현재 반등이 구조적 흑자 전환에 기반하고 있다는 점에서 IPO 당시의 고평가 반등과는 성격이 다르지만, $33~$50 구간은 IPO 초기 오버행(Over-hang) 매물이 집중된 구간임을 감안해야 한다. 장기 보유자라면 분기별 MLR과 가입자 증가율이 성장 스토리를 지지하는지 지속적으로 검증해야 한다.
리스크 + 시나리오
리스크 1: ACA 정책 불확실성. 오스카 헬스 매출의 대부분은 ACA 마켓플레이스 가입자에서 나온다. 미국 의회에서 ACA 보조금 연장 여부가 논의될 때마다 가입자 수 전망이 흔들린다. 보조금이 축소되거나 폐지될 경우, 저소득 가입자가 이탈하면서 매출이 급감할 수 있다. 입법 일정과 미국 대선 이후 의회 구성 변화를 모니터링해야 한다.
리스크 2: MLR 급등. 보험사의 적이 갑작스러운 의료비 급등이다. 만성질환 유병률 상승, 고가 GLP-1 비만치료제 처방 확산, 의료 인플레이션 등이 겹칠 경우 MLR이 빠르게 악화될 수 있다. 분기 실적에서 MLR이 90%를 넘는다면 수익성 전환이 다시 흔들리는 신호로 봐야 한다.
리스크 3: 경쟁 심화. UnitedHealth, Centene 등 대형 보험사들이 ACA 마켓플레이스 디지털화에 투자를 늘리고 있다. 오스카 헬스의 기술 우위가 절대적이지 않다면, 보험료 경쟁에서 밀릴 수 있다. 특히 신규 가입자 획득 비용(Customer Acquisition Cost)이 상승하는지를 확인해야 한다.
리스크 4: 규제 리스크 — 가격 규제·지급 감사. 미국 CMS(Centers for Medicare & Medicaid Services)는 ACA 보험사에 대해 주기적으로 지급 정확성 감사를 실시한다. 소급 지급 조정(Retrospective Payment Adjustment) 부담이 발생할 경우 단기 FCF에 영향을 줄 수 있다.
리스크 5: GLP-1 마켓플레이스 신사업 불확실성. 2026년 8월 17일 Stocktwits 보도에 따르면, CEO 마크 베르톨리니(Mark Bertolini)가 HIMS(Hims & Hers)를 GLP-1 약물 마켓플레이스에 활용하는 방안을 검토 중이라고 밝혔다. 신사업 구상 단계에서 실제 수익으로 이어지기까지는 실행 리스크가 상당하며, 이 협력이 성사될지, 수익화가 가능한지 지켜볼 필요가 있다.
최근 동향 분석
2026년 8월 15일 Simply Wall St.와 StockStory 보도를 종합하면, 오스카 헬스의 Q2 2026 실적은 월가 예상을 크게 웃돌았다. 순이익이 $0.4B으로 전년 동기 적자($-0.2B)에서 흑자 전환하고, 가이던스도 상향됐다. 그러나 시장 반응은 역설적이었다. 발표 당일 주가는 -4.5% 하락했는데, 이는 실적 자체보다 ‘이미 주가에 반영된 기대치를 얼마나 초과했는가’가 시장 반응을 결정하는 구조임을 보여준다. Simply Wall St.는 실적 서프라이즈와 가이던스 상향에도 밸류에이션이 여전히 신중해야 할 수준이라는 견해를 제시했다.
같은 날 StockStory는 분석가 Q&A 중심 보고서에서 경영진이 MLR 안정화 지속 가능성과 하반기 가입자 증가 전망을 강조했음을 전했다. 투자자들이 가장 주목한 것은 GLP-1 처방 확산이 MLR에 미치는 영향이었는데, 이에 대해 경영진은 가이던스에 일정 부분 반영됐다는 입장을 밝혔다.
2026년 8월 14일 Reuters와 Bloomberg 보도에 따르면, 오스카 헬스 공동 창업자 조슈아 쿠슈너가 이끄는 Thrive Capital이 아마존 주식 약 2억 1,500만 달러어치를 보유하고 있음이 규제 공시(Regulatory Filing)로 확인됐다. 이 날 오스카 헬스 주가는 +2.5% 상승했다. 직접적 오스카 헬스 사업 변화는 아니지만, 핵심 주주인 Thrive Capital의 투자 포트폴리오가 아마존과 연결되어 있다는 점에서 향후 클라우드·AI 인프라와의 협력 가능성을 시장이 긍정적으로 해석한 것으로 보인다.
2026년 8월 17일 Stocktwits 보도에 따르면, 오스카 헬스 CEO 마크 베르톨리니가 HIMS를 GLP-1 비보험 약물 마켓플레이스 파트너로 거론했다. 이 구상이 실제 파트너십으로 이어질 경우, 오스카 헬스는 보험 상품 외에 약물 유통 플랫폼이라는 새로운 수익원을 확보할 수 있다. 다만 구상 단계라는 점에서 실현 시기와 규모는 불확실하다.
2026년 8월 20일 Zacks는 오스카 헬스를 Zacks Rank #1(Strong Buy) 성장주 목록에 포함시켰다. 같은 날 Investor’s Business Daily는 비트코인 상승·유가 반등 등 매크로 환경이 성장주 센티멘트에 복합적으로 작용하고 있다는 맥락을 전했다. 주가는 이날 -0.8% 소폭 하락하며 52주 고점 부근에서 숨 고르기를 보였다.
GLP-1과 마켓플레이스 — 다음 성장 동력이 될 수 있는가
오스카 헬스의 현재 주가 흐름은 두 가지 서사가 충돌하는 지점에 있다. 첫 번째는 ‘흑자 전환 이후 안정적 성장’이라는 검증된 스토리이고, 두 번째는 ‘GLP-1 마켓플레이스와 신사업 확장’이라는 아직 실현되지 않은 옵션 가치다. 향후 12개월 핵심 촉매는 세 가지로 압축된다.
첫째, Q3 2026 실적(통상 11월 전후 발표)에서 MLR이 하반기 계절적 의료 수요 증가에도 안정적으로 유지되는지 여부다. 둘째, ACA 보조금 관련 미국 의회 입법 동향이다. 셋째, GLP-1 마켓플레이스 구체화 여부로, 실제 파트너십 발표나 파일럿 프로그램 출범이 주가 촉매로 작용할 수 있다.
시나리오 가이드
| 관점 | 가격대·조건 | 주목 트리거 | 주요 리스크 |
|---|---|---|---|
| 매수 검토 | $25 이하 또는 52주 고점 재차 조정 시 | Q3 MLR 안정 확인, ACA 보조금 연장 입법 | MLR 급등, ACA 보조금 축소 |
| 보유 점검 | $25~$35 구간 | GLP-1 마켓플레이스 구체화, 분기 실적 서프라이즈 | 경쟁 심화, 규제 리스크 |
| 매도 검토 | $45 이상 또는 MLR 90% 초과 시 | IPO 오버행 구간 진입, 가이던스 하향 | — |
매수 검토 기준 $25는 현재가($32.04) 대비 약 -22% 하락한 수준으로, 주봉 지지선($19.7)과 현재가 사이 중간 구간에 해당한다. 가장 빠르게 확인 가능한 트리거는 Q3 2026 분기 실적이다. 보유에서 매도 검토로 전환하는 조건은 분기 MLR 90% 초과 또는 연간 가이던스 하향 발표로 설정하는 것이 합리적이다.
결론
오스카 헬스는 디지털 보험사로서 흑자 전환이라는 가장 중요한 구조적 관문을 통과했다. FY2025 매출 $11.7B, FCF $1.1B, Q2 2026 EPS $1.10이라는 수치가 이를 뒷받침한다. 그러나 52주 저점 대비 200% 반등한 현재 주가는 이미 이 스토리를 상당 부분 반영하고 있으며, 분석가 컨센서스 목표가($30.40)가 현재가를 하회한다는 점은 단기 상승 여력을 제한한다.
다음 12개월 핵심 모니터링 시그널은 세 가지다. ① 분기별 MLR 추이 — 특히 Q3 하반기 계절성 구간에서의 안정성. ② ACA 보조금 연장 여부 — 가입자 기반 전체를 좌우하는 정책 변수. ③ GLP-1 마켓플레이스 신사업 구체화 여부 — 실현 시 밸류에이션 재평가 촉매.
오스카 헬스는 흑자 전환 초기 단계의 성장주를 선호하고, 헬스케어 규제 리스크를 수용할 수 있는 투자자에게 어울리는 종목이다. 반면 안정적 배당과 낮은 변동성을 원하는 투자자보다는, 향후 2~3년 이익 성장 경로를 추적하며 집중 모니터링이 가능한 중급 이상 투자자에게 적합한 포지션으로 평가된다.
데이터 출처
-
재무 데이터: Oscar Health, Inc. SEC 10-K (FY2025, 2025년 12월 마감)
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=OSCR&type=10-K -
분석가 컨센서스 (커버리지 10명):
https://finance.yahoo.com/quote/OSCR/analysis/ -
분기 실적: Oscar Health Q2 2026 Earnings Release (2026년 8월 15일)
https://investor.hioscar.com/news-releases -
뉴스 출처: StockStory(2026년 8월 15~16일), Simply Wall St.(2026년 8월 15일), Reuters·Bloomberg(2026년 8월 14일), Stocktwits(2026년 8월 17일), Zacks(2026년 8월 20일)