
도입
126일 전, 시총 $1조 돌파한 마이크론 — 분기 총이익률 74.4%는 사이클 전환, 아니면 정점 신호?에서 이렇게 썼다.
“메모리 반도체는 ‘상품 사이클의 노예’라는 오명을 달고 살았다. 그런데 마이크론(Micron Technology, Inc., MU)이 2026년 5월 26일 시가총액 1조 달러 클럽에 합류하면서 시장은 다시 묻고 있다. AI가 그 오명을 지워낼 수 있는가.”
그로부터 126일이 지난 2026년 9월 30일, 마이크론은 그 질문에 숫자로 답했다. 당일 종가 기준 $1,065.11로 직전 분석 시점($928.27) 대비 +14.7% 상승했고, 시가총액은 $1.20조로 불어났다. 그리고 같은 날 장 마감 후 발표된 회계연도 2026년 4분기(FY26 Q4) 실적은 시장 예상을 크게 웃도는 내용을 담고 있었다. 분기 총이익률 84.6%, 영업이익률 80.4% — 5개월 전 분석이 던진 “정점 신호인가”라는 질문은 이제 다른 각도에서 다시 물어야 할 단계에 와 있다.
이 글은 그 126일 사이에 무엇이 바뀌었고, 무엇이 유지됐으며, 한국 투자자 입장에서 지금 어떻게 바라봐야 하는지를 추적한다.
가격·시총 변화
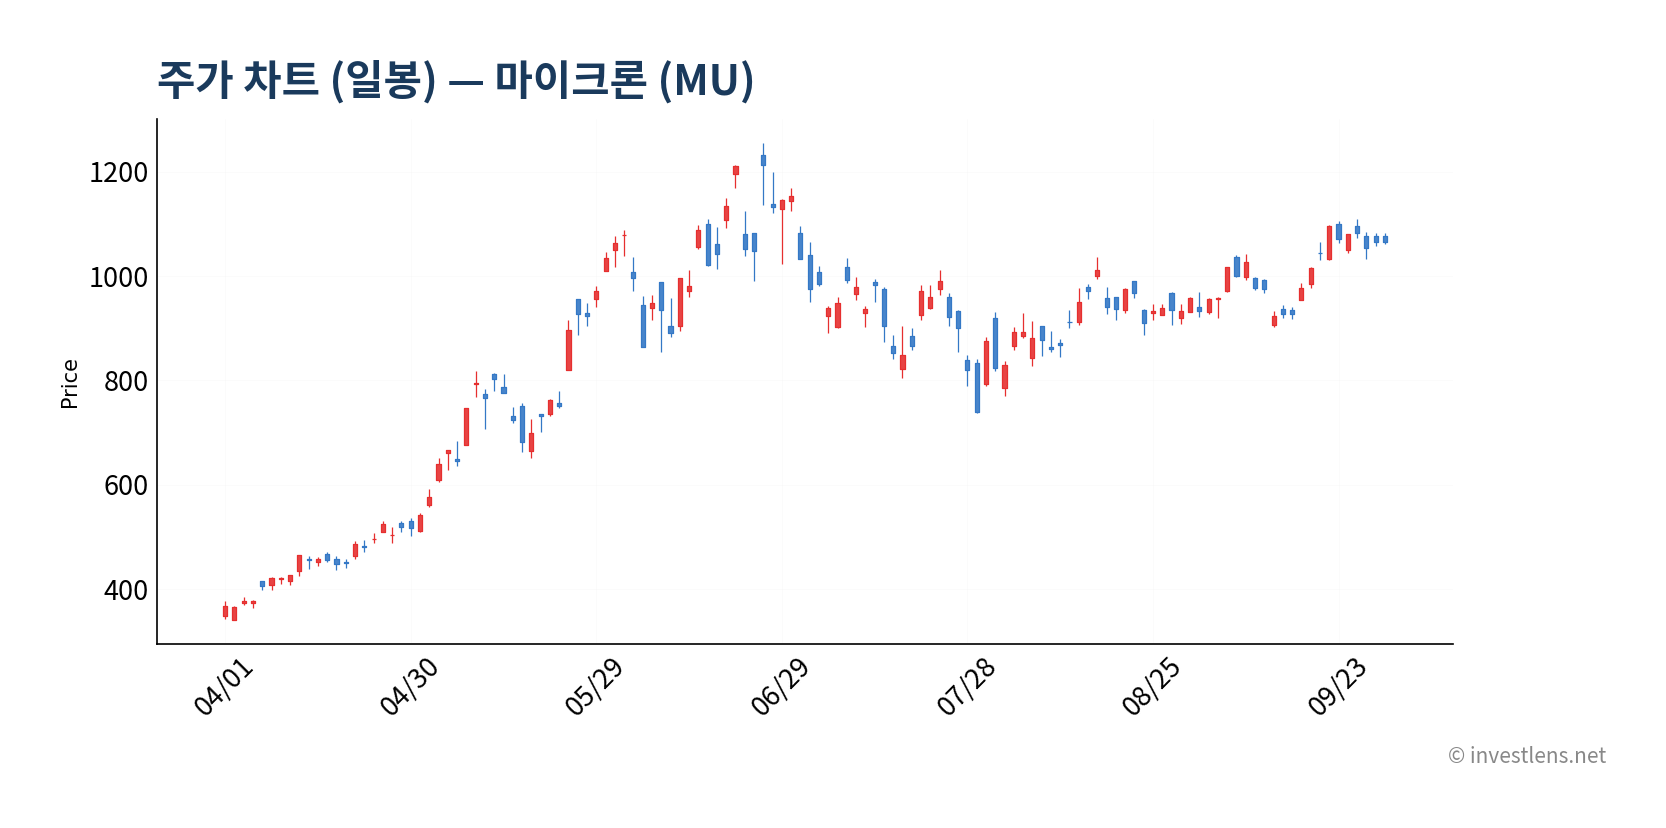
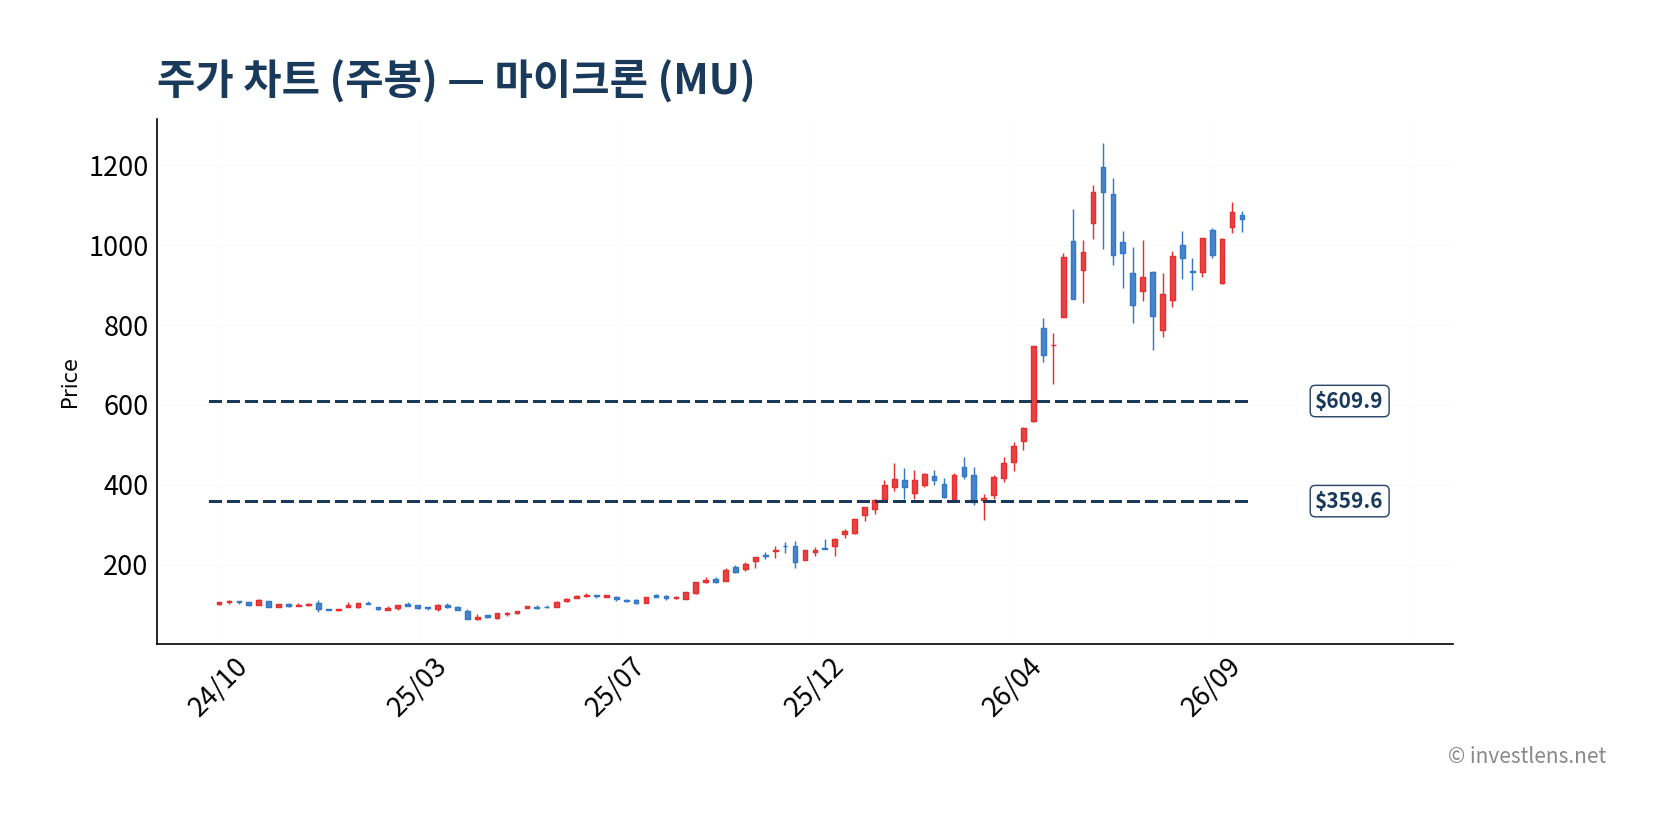
2026년 9월 30일 종가 기준 마이크론의 주가는 $1,065.11이다. 직전 분석이 이루어진 2026년 5월 27일 기준가 $928.27에서 +14.7% 상승한 수치다. 같은 기간 S&P 500의 흐름과 비교하면, 마이크론이 상당 부분 시장 수익률을 상회한 구간이 존재했다는 점이 눈에 띈다.
시가총액은 $1.00조에서 $1.20조로 +20.0% 증가했다. 5월 분석 당시 “시총 1조 달러 클럽 합류”가 핵심 마일스톤이었다면, 이제는 1.2조 달러 영역을 안착권으로 봐야 하는 국면이다. 반도체 섹터에서 시총 1조 달러를 넘는 기업이 손에 꼽힌다는 점을 고려하면, 마이크론의 위상 변화는 주가 상승률 수치 이상의 의미를 지닌다.
밸류에이션 측면의 변화도 주목할 만하다. 주가수익비율(P/E)은 직전 분석 시점 10.00배에서 현재 24.10배로 급등했다. +141.0%에 달하는 P/E 팽창은 순이익 증가보다 주가 재평가 속도가 빨랐다는 뜻이기도 하지만, 실적이 그 재평가를 뒷받침하기 시작했다는 해석도 가능하다. 이 긴장 관계가 지금 마이크론 투자 판단의 핵심 변수로 남아 있다.
YTD 기준으로도 마이크론 주가 변화는 두드러진 편이며, 126일이라는 비교적 짧은 기간 동안 시총 $0.20조가 추가됐다는 점은 AI 메모리 수요에 대한 시장의 기대치가 구체적인 실적으로 확인되는 과정을 반영하고 있다.
현재 환율 1,357원/달러 기준으로 환산하면 $1,065.11은 약 144만 5,000원 수준이다. 5월 분석 당시 적용된 1,496원/달러 환율과 비교하면 원화 기준 수익률은 달러 기준보다 낮게 나타난다. 원-달러 환율이 140원 가까이 하락했기 때문이다. 이는 한국 투자자가 달러 자산에서 얻은 수익 중 일부가 환율 변동으로 상쇄되는 구조로, 마이크론 주가 상승의 실질 수익률을 계산할 때 빠질 수 없는 맥락이다.
재무·실적 변화
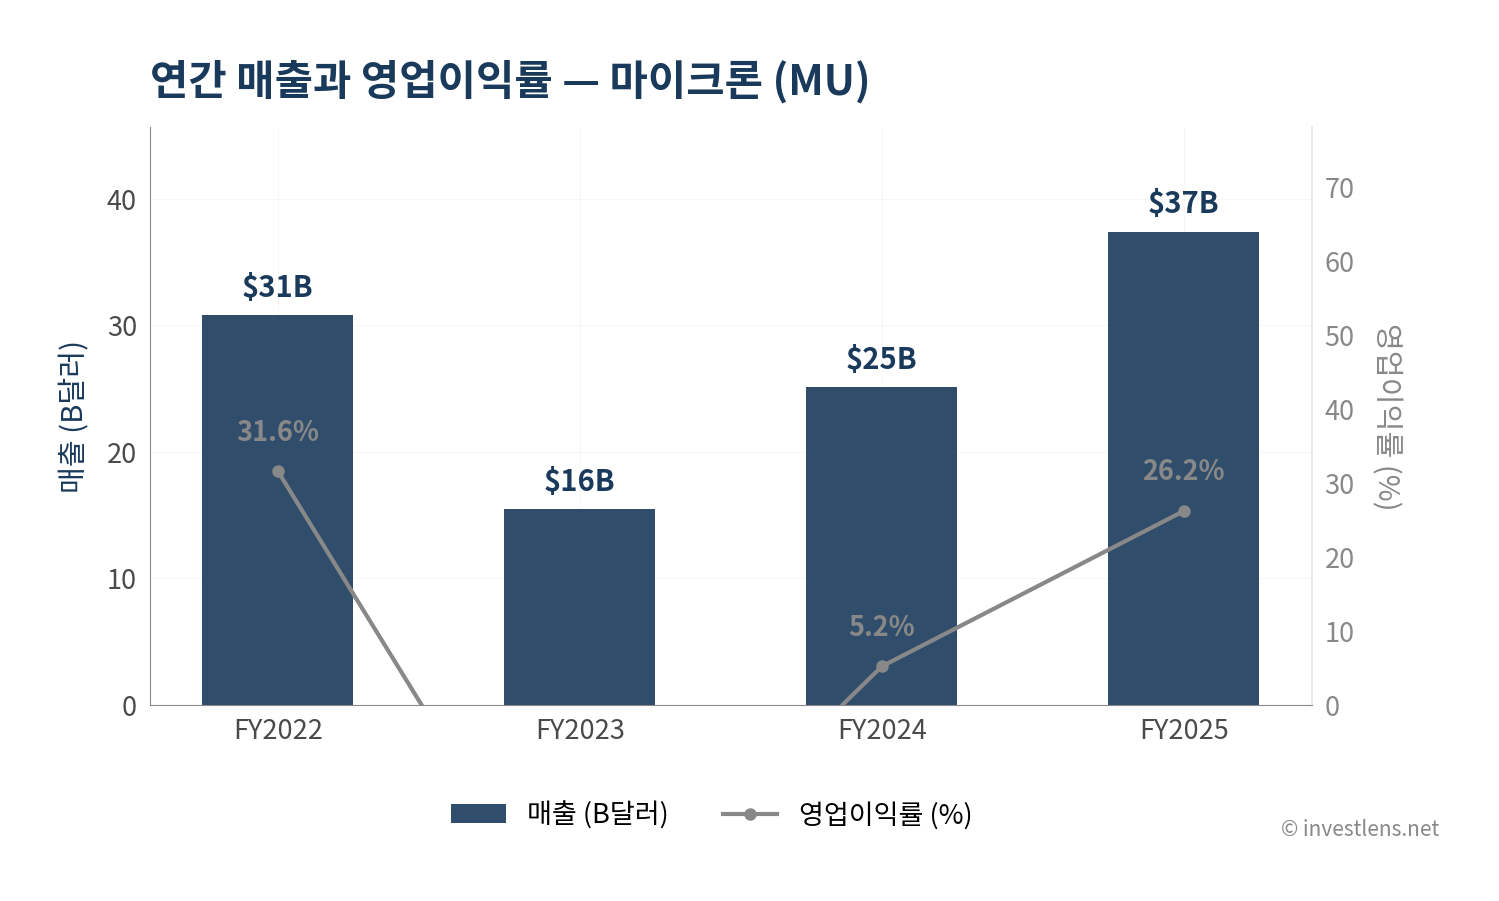
2026년 9월 30일 발표된 FY26 Q4 실적은 한마디로 “beat-and-raise”였다. 2026년 9월 30일 Investor’s Business Daily 보도에 따르면 “마이크론 실적이 높은 목표치를 손쉽게 뛰어넘었다”고 전했으며, 같은 날 Barrons.com은 “4번째 연속 실적 상향 달성(Beat-and-Raise)”이라는 표현을 사용했다.
분기 실적 매트릭스를 보면 그 규모가 또렷하게 드러난다.
| 항목 | Q2 2026 | Q2 2025 | 증감 |
|---|---|---|---|
| 총 매출 | $41.5B | $9.3B | +345.7% |
| 매출원가 | $6.4B | $5.8B | +10.5% |
| 총이익 | $35.1B | $3.5B | +899.3% |
| 총이익률 | 84.6% | 37.7% | ▲+46.8%p |
| 영업이익 | $33.3B | $2.2B | +1,436.1% |
| 영업이익률 | 80.4% | 23.3% | ▲+57.0%p |
| 순이익 | $28.2B | $1.9B | +1,398.3% |
| EPS (희석) | $24.67 | $1.68 | +1,368.5% |
총이익률 84.6%는 직전 분석에서 핵심 질문으로 다뤘던 74.4%를 10%포인트 이상 상회한다. 5월 당시 “정점 신호일 수 있다”는 경계 관점이 있었지만, 실제 이후 추이는 반대 방향을 가리켰다. 매출원가 증가율은 +10.5%에 불과한 반면 총이익 증가율은 +899.3%에 달했다. 이는 단순히 판매량이 늘어난 것이 아니라, 고부가가치 AI 메모리(HBM·고용량 DRAM) 비중이 제품 믹스에서 확연하게 높아졌음을 시사한다.
영업이익률 80.4% 역시 메모리 반도체 기업의 역사적 밴드를 크게 벗어난 수준이다. 이 비율이 의미하는 바는 단순한 수익성 개선을 넘는다. 마이크론이 가격 결정력을 확보하고 있다는 증거이며, AI 인프라 수요가 메모리 공급을 지속적으로 압박하고 있다는 구조적 신호로 해석된다.
매출 YoY 성장률은 +49.0%로 집계됐다. 5월 분석 시점의 YoY +68.0%에서 성장률 자체는 둔화됐지만, 절대 규모 기준으로는 $41.5B이라는 사상 최대 분기 매출을 기록했다. 성장률 둔화와 절대 규모 확대가 동시에 나타나는 국면은 마이크론의 사업이 고성장 초기 단계에서 대형 안정 성장 궤도로 이행하고 있을 가능성을 보여준다.
EPS(희석) $24.67은 1년 전 동기 $1.68 대비 +1,368.5% 증가했다. Investing.com 2026년 9월 30일 보도에 따르면 마이크론은 FY2027 1분기(FY27 Q1) 매출 가이던스도 월가 예상을 상회하는 수준으로 제시했다. Barrons.com은 같은 날 애널리스트 컨센서스가 FY27 Q4 기준 매출 성장률 354%, 총이익률 85%를 전망한다고 전했다.
시그널 변화
신규 확인 시그널: AI 메모리 수요 가속
직전 분석에서 earnings_surprise와 market_cap_milestone이 핵심 시그널이었다면, 이번 실적 발표에서는 “AI 메모리 수요 가속”이라는 질적으로 다른 시그널이 추가됐다. 2026년 9월 30일 Investing.com 보도에 따르면 마이크론은 AI 수요 가속을 1분기 강한 가이던스의 핵심 근거로 제시했다. Proactive도 같은 날 “AI 메모리 수요가 4분기 실적과 가이던스 모두를 견인했다”고 보도했다.
이 시그널이 의미하는 바는 마이크론의 실적 개선이 메모리 반도체 단순 수급 사이클에 의한 일시적 회복이 아니라, AI 인프라 구축 사이클이라는 구조적 수요 기반 위에 서 있다는 점이다. HBM(고대역폭 메모리) 수요는 대규모 언어모델 학습과 추론에 필수적이며, 마이크론은 이 시장에서 점유율을 확대해 온 것으로 시장이 평가하고 있다.
유지 시그널: 어닝 서프라이즈·시총 마일스톤
earnings_surprise와 market_cap_milestone 두 시그널은 그대로 유지됐다. 오히려 강도가 높아졌다. 직전 분석 당시 시총 $1.00조 돌파가 마일스톤이었다면, 현재 $1.20조는 그 마일스톤을 20% 상회하는 수준에서 안정적으로 유지되고 있다. 어닝 서프라이즈도 4분기 연속 이어지며 단회성이 아닌 패턴으로 자리를 잡는 중이다.
새로 부상한 긴장 요소: P/E 팽창
P/E가 10.00배에서 24.10배로 두 배 이상 팽창한 것은 새로운 유형의 긴장을 만들어낸다. 실적이 뒷받침되는 P/E 팽창은 정당하지만, 밸류에이션이 이미 실적 개선을 상당 부분 선반영한 상태라면 추가 상승의 여지는 좁아진다. Barrons.com이 2026년 9월 30일 “Micron Reports Another Beat-and-Raise Earnings. The Stock Is Unchanged.”라고 보도한 것은 이 긴장을 잘 드러낸다. 실적이 기대를 웃돌았음에도 주가가 제자리를 유지한 것은, 시장이 이미 상당한 수준의 기대를 가격에 담아뒀다는 신호로 읽힌다.
같은 점·다른 점
직전 분석의 핵심 질문은 이것이었다. “총이익률 74.4%는 사이클 전환인가, 아니면 정점 신호인가.” 그 질문이 틀리지는 않았다. 하지만 126일 후의 데이터는 “정점 신호”보다 “새로운 기준선 확립”에 가까운 방향으로 진행됐다.
여전히 유효한 부분
마이크론이 메모리 반도체 사이클에 구조적으로 노출돼 있다는 사실은 변하지 않았다. AI 수요가 메모리 수요의 질을 바꿨지만, 수급 균형이 다시 무너질 때 이익률이 하락 압력에 노출되는 본질적 구조는 그대로다. 직전 분석에서 경계했던 “사이클 노출”이라는 리스크는 지금도 유효한 판단 기준이다.
수익성 구조의 역사적 맥락도 중요하게 참조된다. 총이익률의 5년 평균은 24.6%다. 현재 총이익률 39.8%는 이 평균 대비 +15.2%포인트 높다. 영업이익률은 5년 평균 7.1% 대비 현재 26.2%로 +19.2%포인트 상회한다. 이 수치들은 마이크론의 수익성이 역사적 기준으로 이례적으로 높은 국면에 있음을 확인해준다. 이익률이 평균 회귀(mean reversion)한다면 어느 방향으로 움직일지는 자명하다.
CapEx 대비 영업현금흐름 비율은 현재 90.5%로, 5년 평균 190.2% 대비 99.7%포인트 낮아졌다. 이는 마이크론이 현재 대규모 설비 투자를 영업현금흐름 이상으로 집행하지 않고 있다는 뜻이다. 투자 사이클이 상대적으로 보수적으로 운영되는 현재 구간에서는 잉여현금흐름(FCF) 창출 여력이 높아지고, 이는 주주환원 또는 추가 기술 투자 여력을 확보하는 형태로 나타날 수 있다.
변경된 부분
직전 분석 시점에서 총이익률 74.4%가 “정점 가능성”으로 경계받았다면, 이번 실적의 84.6%는 그 논의 자체를 업그레이드한다. AI 메모리 제품 믹스가 구조적으로 변하고 있다면, “정점”의 기준선 자체가 올라갔을 수 있다. 이제 질문은 “이 수익률이 유지될 수 있는가”에서 “어느 수준에서 새로운 균형이 만들어지는가”로 바뀌는 것이 더 적절하다.
FY27 Q1 가이던스가 월가 예상을 상회했다는 점도 변화한 부분이다. 직전 분석 당시는 과거 실적 데이터와 밸류에이션 매력이 중심이었다면, 이제는 전방 수요 가시성이 높아진 상태에서 주가가 형성되고 있다.
새로 등장한 변수
Roundhill Memory ETF(DRAM)의 영향력이 새로운 변수로 부상했다. 2026년 9월 30일 Barrons.com 보도에 따르면 이 ETF는 마이크론을 주요 편입 종목으로 포함하고 있으며, 마이크론 실적이 ETF의 향방을 결정하는 촉매로 주목받고 있다. ETF 수급이 개별 종목 주가에 미치는 영향은 과거보다 커진 만큼, 마이크론의 실적 발표 전후 수급 패턴을 이해하는 데 ETF 흐름을 추적하는 것이 유용해졌다.
한국 투자자 시사점 변화
직전 분석이 이루어진 5월 시점의 환경과 현재(9월 30일)는 환율 면에서 상당히 달라졌다. 5월 당시 원-달러 환율은 1,496원이었고, 현재는 1,357원이다. 이 환율 하락(원화 강세)은 달러 자산 보유 한국 투자자에게 불리하게 작용한다. 마이크론 주가가 달러 기준으로 +14.7% 상승했지만, 환율 효과를 반영한 원화 기준 수익률은 이보다 낮다.
이 구조는 마이크론 주가 자체의 방향성과 별개로, 한국 투자자가 달러 자산 비중을 늘리거나 줄일 때 환율 타이밍을 함께 고려해야 한다는 사실을 다시 확인시켜 준다.
① 성장 우선 투자자
성장 우선 투자자 입장에서 마이크론의 현재 상황은 126일 전보다 훨씬 또렷한 성장 스토리를 제공한다. AI 메모리 수요가 실적으로 확인되고 있고, 가이던스도 상향됐다. FY27 Q4 기준 총이익률 85% 전망은 마이크론이 단순 DRAM 판매 기업이 아닌 AI 인프라 수혜 핵심 종목으로 재정의되고 있음을 보여준다. 다만 P/E 24.10배로 팽창한 밸류에이션은 성장 기대가 이미 상당 부분 가격에 반영됐다는 신호이기도 하다. 실적이 컨센서스를 계속 웃도는 한 성장 모멘텀은 유지될 수 있지만, 한 번의 가이던스 하향이 주가에 미치는 타격이 커졌을 가능성도 함께 고려해야 한다.
② 안정 우선 투자자
안정 우선 투자자에게 마이크론은 여전히 주의를 요하는 종목이다. 총이익률 84.6%, 영업이익률 80.4%는 현재의 매력적인 숫자이지만, 5년 평균 총이익률 24.6%, 영업이익률 7.1%와 비교하면 현재 수준이 역사적으로 얼마나 이례적인지가 분명해진다. 이익률이 평균 방향으로 수렴하는 과정에서 주가 변동성이 높아질 수 있다. 메모리 반도체는 공급이 늘어나면 가격이 급격히 하락하는 구조를 역사적으로 반복해왔다. 지금의 수익성이 AI 수요라는 새로운 수요층에 의해 지지받고 있다는 점은 인정하더라도, 이익률 지속성에 대한 검증이 추가로 필요하다.
③ 단기 투자자
단기 투자자 입장에서 주목할 점은 2026년 9월 30일 당일 주가 변동이 +0.0%였다는 사실이다. Barrons.com이 “Beat-and-Raise에도 주가 변동 없음”이라고 보도할 만큼, 시장 반응이 예상보다 절제됐다. 이는 단기 차익 실현 매물이 실적 발표에 선행하여 이미 유입됐을 가능성을 시사한다. 단기적으로 다음 촉매는 FY27 Q1 실적 발표(통상 12월 전후 예상)가 될 것이며, 그 전까지는 주가가 현재 밴드 안에서 등락할 가능성이 높다고 볼 수 있다. Treasury 수익률 상승이 기술주 전반에 미치는 압박도 Investor’s Business Daily 보도에서 언급됐다는 점은 단기 헤드윈드로 점검해야 할 변수다.
④ 장기 투자자
장기 투자자에게 이번 126일은 마이크론의 사업 변환 속도를 재확인하는 구간이었다. 총이익률이 37.7%에서 84.6%로 올라오는 데 단 1년이 걸렸다. CapEx 대비 영업현금흐름 비율이 5년 평균 190.2%에서 90.5%로 내려온 것은 과거처럼 현금흐름 이상의 설비투자를 집행하는 사이클적 부담이 줄어들었음을 의미한다. 장기 관점에서 마이크론을 보유 중인 투자자라면 현재 수익성 수준이 얼마나 지속 가능한지를 향후 2~4분기 실적을 통해 검증하는 과정이 중요하다. 수익성 지속이 확인된다면 현재 P/E 24.10배도 정당화될 수 있지만, 이익률 회귀가 시작되면 밸류에이션 재평가 과정이 빠르게 진행될 수 있다는 점도 시나리오 안에 담아두는 것이 합리적이다.
향후 점검 포인트
첫째, 총이익률의 방향성. 현재 총이익률 84.6%와 FY27 Q4 애널리스트 전망 85%가 실제로 수렴하는지가 핵심 지표다. 분기별로 80% 이상을 유지하면 “새로운 기준선” 해석을 지지하고, 70% 밑으로 하락하면 “정점 신호였음”이라는 재평가가 시작될 수 있다. 다음 분기 실적 발표(통상 12월 전후 예정)에서 총이익률 추이를 우선적으로 확인해야 한다.
둘째, AI 메모리 수요 가이던스의 구체성. 마이크론이 FY27 Q1 가이던스를 상향 제시한 근거가 “AI 수요 가속”이었다. 다음 실적 발표에서 HBM 및 고용량 DRAM의 매출 비중, 고객사 수요 추이가 구체적인 수치로 공개되는지가 장기 성장 스토리의 신뢰도를 결정하는 변수다. 수요 가속이 단일 고객사 집중인지 아닌지도 리스크 평가에 중요하다.
셋째, P/E 밴드 안착 여부. 현재 P/E 24.10배가 업계 피어 대비 어느 수준에서 정착하는지를 추적해야 한다. 메모리 반도체 역사적 P/E 밴드(통상 10~20배)를 상회하는 현재 수준이 유지되려면 이익 성장 지속이 필수다. 만약 순이익 성장 속도가 주가 상승 속도를 따라오지 못한다면 밸류에이션 부담이 가중되는 구간이 올 수 있다. P/E 20배 미만으로 수렴하면 이익률 회귀 우려가 시장에 반영되는 신호로 해석할 수 있다.
결론
126일 만에 마이크론은 두 개의 질문에 답했다. “시총 1조 달러는 유지될 수 있는가” — 현재 $1.20조로 답은 ‘그렇다’다. “총이익률 74.4%는 정점이었는가” — 84.6%라는 숫자로 답은 ‘아직 아니다’로 보인다. 단, 이 두 가지 ‘긍정적 답변’이 앞으로도 계속 유효할지를 확인하는 과정이 남아 있다.
다음 점검 시점은 FY27 Q1 실적 발표가 예상되는 12월 전후다. 그때까지 총이익률 추이와 AI 메모리 수요 가시성, 그리고 원-달러 환율 흐름을 함께 추적하는 것이 마이크론 주가 변화를 이해하는 핵심 경로로 평가된다.
참고문헌
참고 분석
– 시총 $1조 돌파한 마이크론 — 분기 총이익률 74.4%는 사이클 전환, 아니면 정점 신호? (2026-05)
참고 보도
– Investor’s Business Daily (2026-09-30): “Micron Technology Tops Lofty Fiscal Q4 Goals, Guides Above Views”
– Barrons.com (2026-09-30): “Micron Reports Another Beat-and-Raise Earnings. The Stock Is Unchanged.”
– Investing.com (2026-09-30): “Micron forecasts stronger first quarter as AI demand accelerates, shares jump”
– Proactive (2026-09-30): “Micron tops fourth-quarter estimates, guides above Street on AI memory demand”
– Barrons.com (2026-09-30): “Micron Earnings Could Be the Catalyst This Wildly Popular ETF Needs”