
AI 데이터센터가 광통신 수요를 폭발시키는 가운데, 루멘텀(Lumentum Holdings Inc., LITE)은 올해 매출을 단 1년 만에 87.5% 늘렸다. 숫자만 보면 AI 인프라 사이클의 가장 직접적인 수혜주다. 그런데 2026년 8월 28일 하루에만 주가가 6.4% 빠졌다. 경쟁사 Marvell Technology의 실적이 예상보다 좋았는데도 광통신 섹터 전체가 동반 하락한 것이다. 이 역설이 지금 루멘텀을 둘러싼 핵심 질문이다.
회사 소개
루멘텀(Lumentum Holdings Inc., LITE)은 광(光)소자·포토닉스 제품 전문 기업으로, 미국 캘리포니아 밀피타스에 본사를 두고 있다. 2015년 JDS Uniphase에서 분사해 NASDAQ에 상장했으며, 현재 시총은 약 803억 달러(약 110조 원, 기준일 환율 1,376원/달러 적용)에 달한다.
사업의 본질은 광섬유 통신·데이터센터 연결에 필요한 레이저, 광모듈, 포토닉 집적회로(PIC)를 설계·제조하는 것이다. AI 가속기 간 초고속 데이터 전송이 필수가 되면서, 루멘텀이 만드는 광학 부품 수요는 구조적 성장 국면에 진입한 것으로 평가된다. FY2026(2025년 7월~2026년 6월) 연간 매출은 30억 달러로, 전년 대비 87.5% 급증하며 회사 역사상 가장 빠른 성장 속도를 기록했다.
비즈니스 모델
루멘텀의 매출은 크게 두 세그먼트로 구성된다.
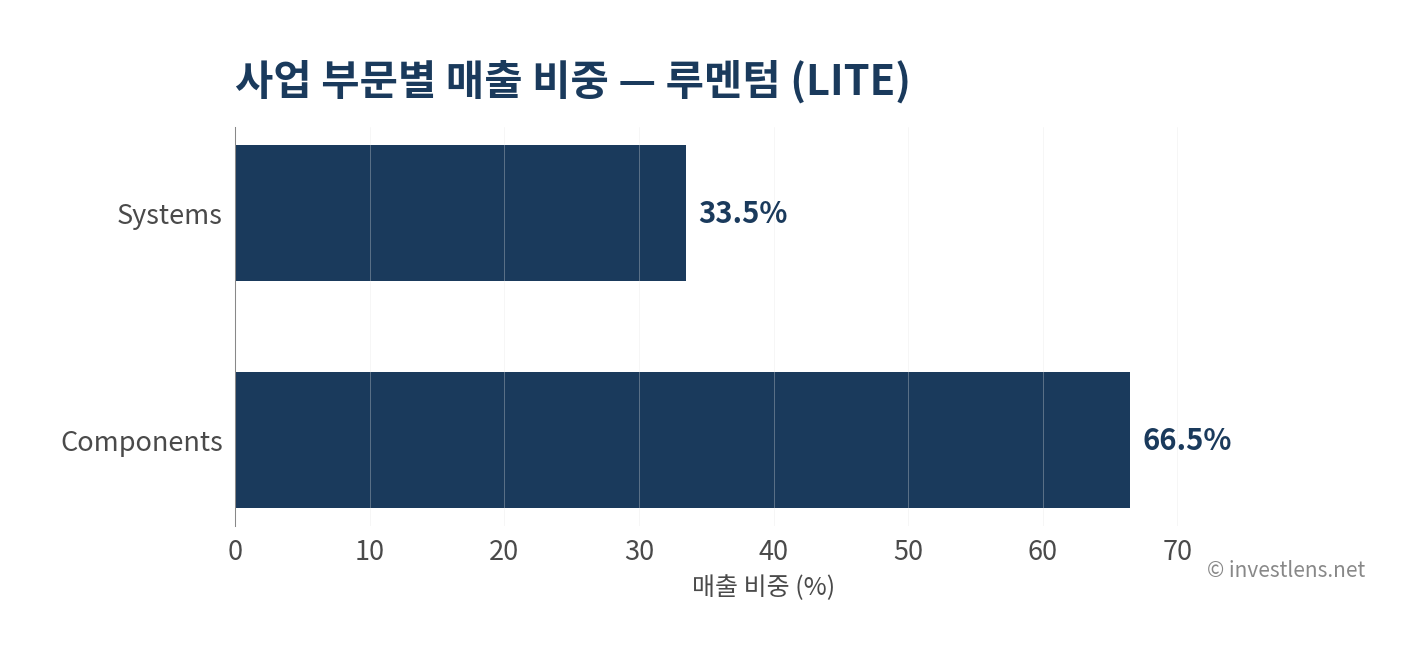
Components 세그먼트는 FY2026 매출 20억 달러로 전체의 66.5%를 차지하는 핵심 동력이다. 레이저 칩, 포토닉 집적회로, 개별 광학 소자를 제조해 데이터센터용 트랜시버 모듈 업체나 대형 시스템 통합사에 공급한다. 이 세그먼트의 경쟁력은 단가가 높고 설계 진입장벽이 높다는 데 있다. AI 클러스터 내부에서 GPU 간 연결을 위한 800G·1.6T 급 고속 광트랜시버 수요가 폭발적으로 늘면서, Components 세그먼트가 성장을 주도하고 있다.
Systems 세그먼트는 FY2026 10억 달러(33.5%)로, 완성형 광학 시스템을 통신 사업자나 클라우드 사업자에게 공급한다. 단가가 높고 장기 계약 구조인 탓에 매출 예측 가능성이 상대적으로 높다. 다만 Components 대비 성장 속도는 완만한 편이다.
비즈니스 모델에서 주목할 부분은 반복성이다. AI 데이터센터의 네트워크 업그레이드는 한 번으로 끝나지 않는다. 100G에서 400G, 800G, 이제 1.6T로 세대가 바뀔 때마다 광소자 교체 수요가 발생하고, 루멘텀은 이 업그레이드 사이클마다 새로운 매출 기회를 얻는다. 2026년 8월 28일 MarketBeat 보도에 따르면, 루멘텀 CEO 마이클 허스턴은 AI 데이터센터의 대역폭 요구 증가가 광학 연결 시장의 구조적 성장을 이끌고 있다고 직접 발언했다.
다음 분기에 봐야 할 지표는 Components 세그먼트의 매출총이익률 추이와 주요 하이퍼스케일러 고객 집중도다. 특정 고객 편중이 확인되면 협상력과 마진 지속 가능성을 재평가해야 한다.
해자
루멘텀의 해자는 세 가지 축으로 구성된다.
첫째, 포토닉 집적회로(PIC) 설계 역량. 광소자는 반도체와 달리 전기 신호와 광 신호를 동시에 다루는 복잡한 물리계를 다룬다. 루멘텀은 수십 년간 축적한 레이저·광학 설계 IP를 보유하고 있으며, 이 기술은 후발 주자가 단기간에 복제하기 어렵다. 실제로 매출총이익률이 5년 평균 30.1%에서 현재 41.7%로 11.6%p나 상승한 것은 단순 매출 증가가 아니라 고부가가치 제품 믹스 개선을 반영한다.
둘째, AI 데이터센터 레퍼런스 누적. 구글, 마이크로소프트, 아마존, 메타 같은 하이퍼스케일러들은 신규 광소자 공급업체를 교체하는 데 18~24개월의 검증 주기를 요구한다. 루멘텀은 이미 주요 하이퍼스케일러에 공급 레퍼런스를 확보한 것으로 시장에서 평가된다. 이 전환비용 구조가 경쟁사의 진입을 지연시키는 실질적 장벽이 된다.
셋째, CapEx 효율화가 만들어낸 현금 창출력. CapEx/영업현금흐름 비율이 5년 평균 217.3%에서 현재 60.1%로 157.2%p 하락했다. 5년 평균이 200%를 넘었다는 것은 과거에 벌어들이는 것보다 더 많은 돈을 설비에 쏟아부었다는 의미다. 지금은 그 투자가 수확 단계로 전환되고 있다. 영업이익률이 5년 평균 -6.4%에서 17.8%로 24.2%p 개선된 구조적 배경이 바로 여기에 있다.
해자의 위협 요인은 기술 표준 전환 속도다. 광트랜시버 시장은 단기간에 800G에서 1.6T로 세대가 넘어간다. 루멘텀이 차세대 표준 전환에서 선도적 위치를 유지하지 못하면 고객 이탈 리스크가 높아진다. 모니터링 시그널은 주요 하이퍼스케일러의 차세대 규격 채택 발표 및 루멘텀의 디자인윈(design win) 공시다.
재무 건전성
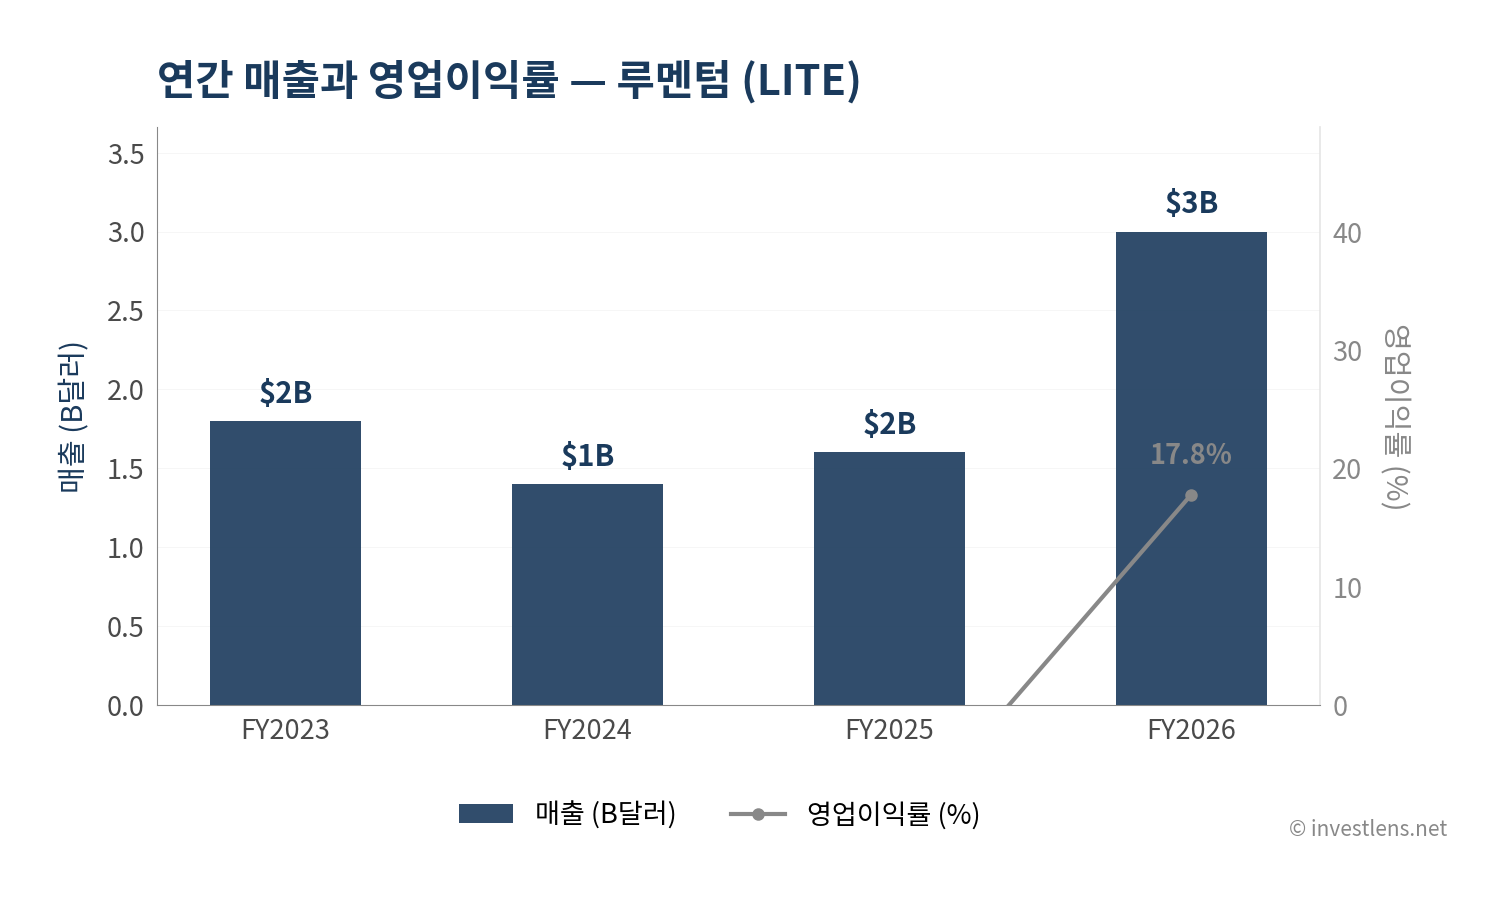
| FY | FY2026 (Jun 2026) | FY2025 (Jun 2025) | FY2024 (Jun 2024) | FY2023 (Jun 2023) |
|---|---|---|---|---|
| 매출 | $3.0B | $1.6B | $1.4B | $1.8B |
| 매출총이익률 | 41.7% | 28.0% | 18.5% | 32.2% |
| 영업이익률 | 17.8% | -11.7% | -26.6% | -5.0% |
| FCF | $0.3B | $-0.1B | $-0.1B | $0.1B |
FY2024에 매출총이익률 18.5%까지 추락한 것은 수요 침체와 재고 조정이 겹친 구조적 역성장의 결과였다. FY2025에 28.0%로 부분 회복한 뒤, FY2026에 41.7%로 도약한 흐름은 단순 경기 회복이 아니라 고부가가치 AI 데이터센터향 제품 비중이 급격히 높아졌음을 시사한다. 5년 평균 30.1% 대비 11.6%p 높은 현재 수준이 구조적으로 지속 가능한지가 핵심 질문이다.
영업이익률의 전환은 더 극적이다. FY2024 -26.6%에서 FY2026 +17.8%로의 반등은, 고정비 레버리지 효과와 제품 믹스 개선이 동시에 작동한 결과로 평가된다. 5년 평균 -6.4%라는 기저가 보여주듯, 이 회사는 오랫동안 이익을 내지 못했다. 지금이 처음으로 의미 있는 이익 구조에 진입한 시점이라는 점에서 수익성 개선의 지속성을 주의 깊게 봐야 한다.
FCF는 FY2026에 3억 달러로 전환했다. 시총 803억 달러 대비 FCF 수익률은 약 0.4% 수준으로, 절대적으로 낮다. 이 현금은 현재 R&D 및 차세대 제품 개발에 재투자되고 있는 것으로 보이며, 자사주 매입이나 배당 여력을 논하기엔 이르다. 부채비율과 현금 포지션은 별도 공시를 통해 확인이 필요하지만, FCF가 플러스로 돌아섰다는 사실 자체가 재무 안정성 회복의 첫 신호로 읽힌다.
밸류에이션
| 지표 | LITE | COHR | FN |
|---|---|---|---|
| 시총 | $80B | $55B | $15B |
| Forward P/E | 27.1배 | 20.0배 | 19.0배 |
| 영업이익률 | 17.8% | 11.8% | 10.2% |
| 매출총이익률 | 41.7% | 37.5% | 12.0% |
| YoY 성장률 | 87.5% | 33.7% | 44.6% |
LITE의 Trailing P/E는 현재 EPS가 -$92.94(대규모 손상차손 등 일회성 비용 반영)여서 산출되지 않는다. Forward P/E 27.1배로 평가해야 한다.
27.1배가 비싼가, 합리적인가? COHR(20.0배), FN(19.0배) 대비 루멘텀에 프리미엄이 붙어 있는 것은 사실이다. 그러나 영업이익률 17.8%는 COHR 11.8%, FN 10.2%보다 명확히 높고, YoY 성장률 87.5%는 경쟁사 대비 두 배 이상이다. 성장률을 감안한 PEG 관점에서 27.1배는 오히려 보수적으로 보일 수 있다. 단, 이 성장률이 1~2년 내에 정상화될 경우 배수 재조정 압력이 올 수 있다는 점은 중요한 변수다.
분석가 24명 커버리지의 평균 목표가는 $1,148.30으로, 현재가 $895.00 대비 약 28.3%의 업사이드를 내포하고 있다. 평균 의견 점수 1.54는 ‘강력매수'(1.0)에 가까운 수준으로, 현재 수익성 전환을 시장보다 훨씬 긍정적으로 평가하는 전문가 그룹이 다수임을 보여준다.
| 시나리오 | 가정 | 목표가 |
|---|---|---|
| Bull | AI 데이터센터 수요 가속, 1.6T 제품 디자인윈 확보, 영업이익률 20%+ 유지 | $1,200~$1,300 |
| Base | 현재 성장률 둔화, Forward P/E 25~27배 유지 | $950~$1,150 |
| Bear | 하이퍼스케일러 CapEx 축소, 경쟁 심화로 마진 압박, 성장률 30% 이하로 정상화 | $550~$700 |
[일봉 차트 분석]
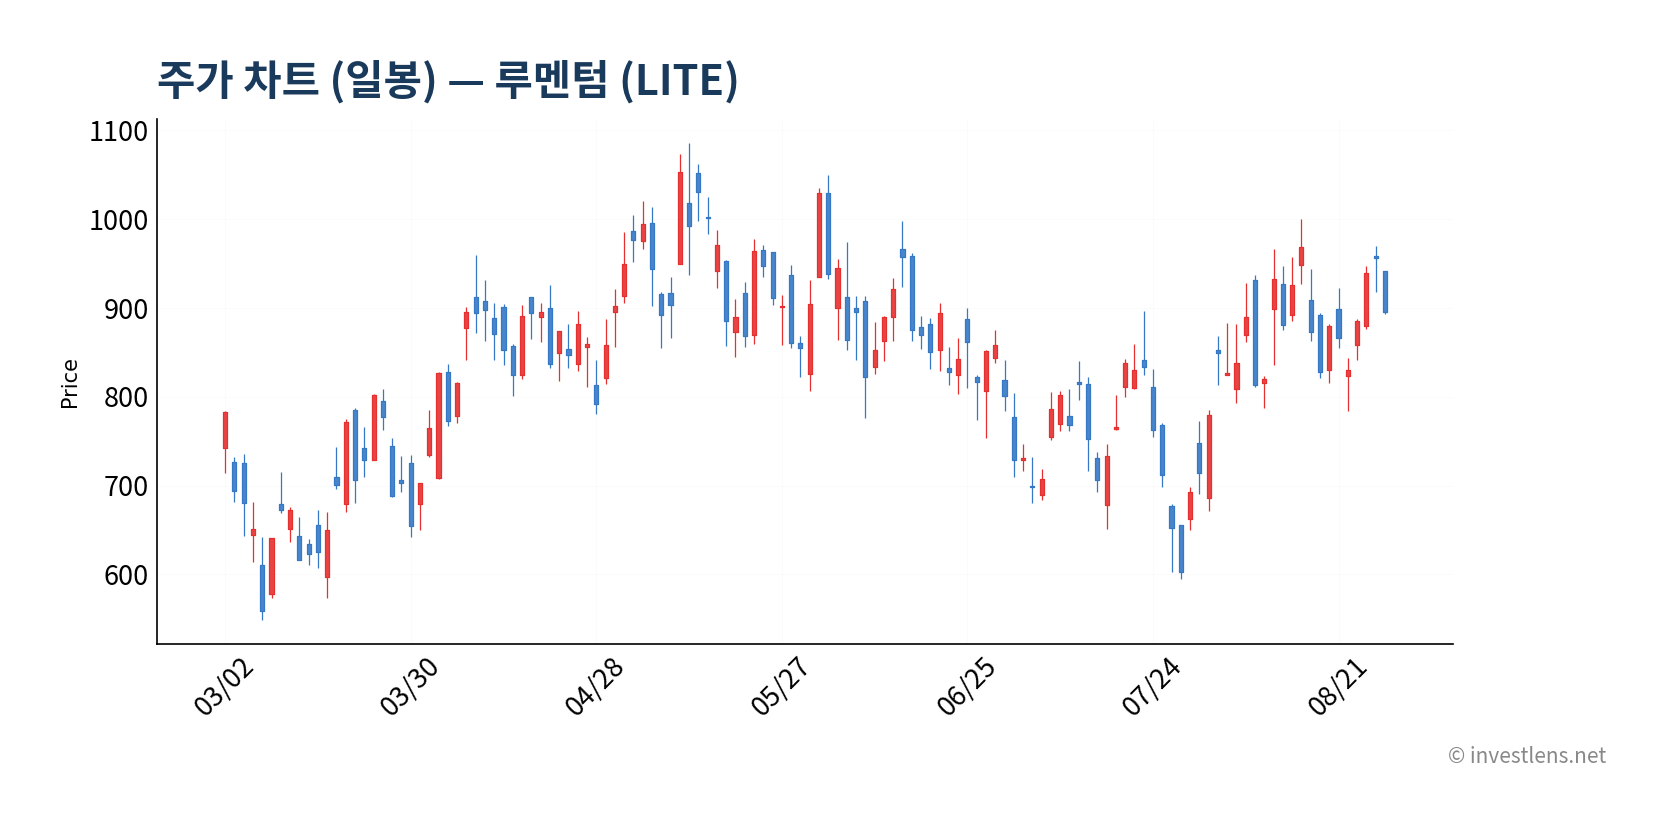
기준일 $895.00은 2026년 8월 28일 하루 6.4% 급락한 결과다. 같은 날 광통신 섹터 전반이 동반 하락한 것으로, Marvell Technology의 실적 발표 이후 섹터 로테이션 매물이 쏟아진 국면으로 해석된다. 52주 고점 $1,085.68에서 현재가 기준 약 17.6% 하락한 위치이며, MA50일선 대비 상대적 위치 확인이 단기 모멘텀 판단의 핵심 기준이 될 것으로 보인다. 하루 6%대 급락은 단기 과매도 구간에 진입했을 가능성을 높이지만, 섹터 센티먼트 훼손이 얼마나 지속될지가 관건이다.
[주봉 차트 분석]
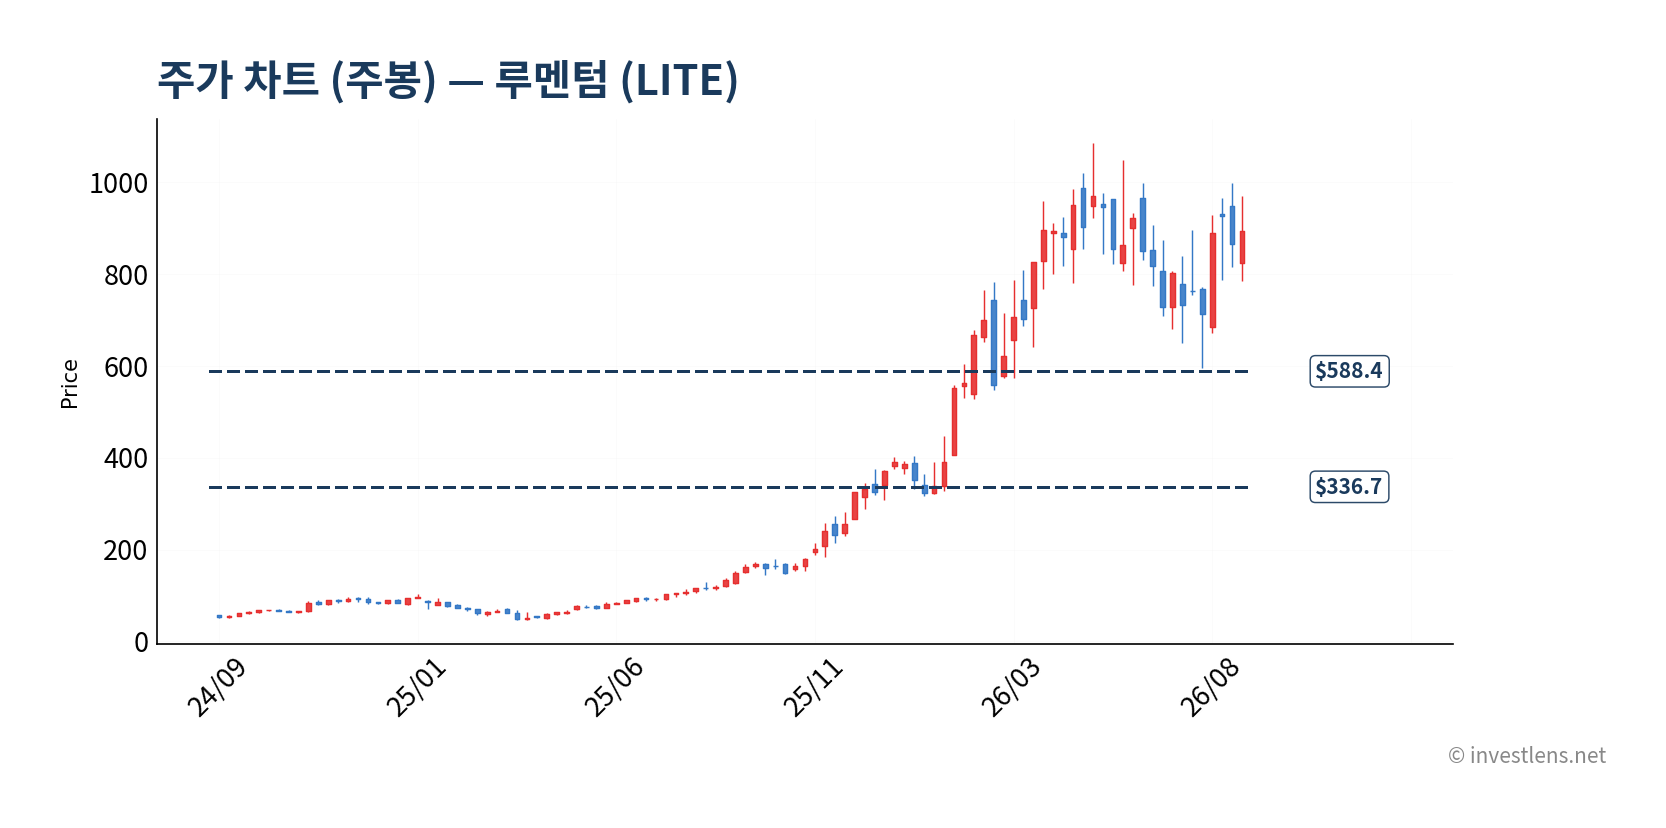
52주 저점 $125.00에서 고점 $1,085.68까지 약 7.7배 상승한 주봉 차트는, AI 광통신 테마가 얼마나 강력한 추세를 만들어냈는지를 보여준다. 주봉 기준 50주 이동평균선(MA50w)은 $588.4 수준으로, 현재가 $895.00과의 거리가 약 35%다. 이 이격 자체가 단기 조정 압력을 내포하고 있다. 반면, 52주 저점에서의 급격한 상승 추세는 중기 투자자 관점에서 아직 훼손되지 않은 것으로 평가된다. MA50w인 $588.4 구간이 중기 지지 기준으로 주목된다.
[월봉 차트 분석]
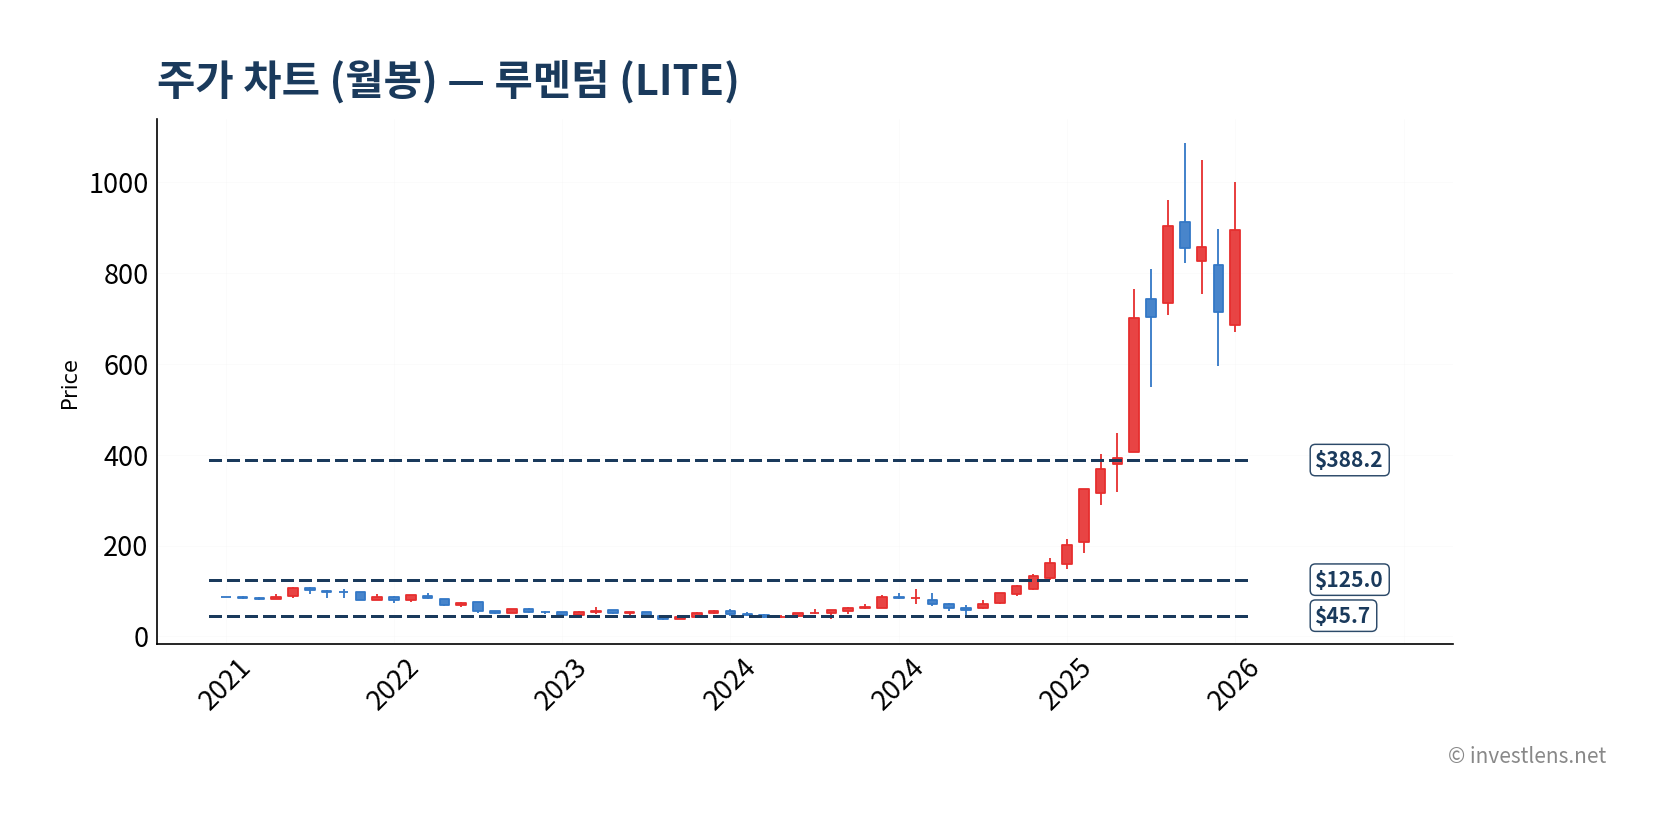
월봉에서는 장기 지지선 두 개가 눈에 띈다. 20월 이동평균선(MA20m) $388.2는 이번 AI 사이클 상승 이전의 장기 베이스를 반영하며, 2년 저점 기반의 초장기 지지선 $45.7은 거의 상징적 수준이다. 현재 $895.00은 $388.2 지지선 대비 130% 이상 상단에 위치한다. 이는 장기 상승 추세의 중후반부에 진입했음을 시사하며, 밸류에이션 확장보다 이익 성장이 주가를 뒷받침하는 구조로의 전환이 장기 보유 매력도를 결정짓는 요소가 된다.
리스크 + 시나리오
리스크 1: 하이퍼스케일러 CapEx 사이클 전환. 대형 클라우드 사업자들이 AI 인프라 투자 속도를 조절할 경우, 루멘텀 매출의 상당 부분이 단기에 타격을 받을 수 있다. 87.5%라는 성장률은 CapEx 사이클이 피크에 근접했다는 신호일 수도 있다. 트리거는 구글·마이크로소프트·아마존의 분기 CapEx 가이던스 하향 발표다.
리스크 2: 고객 집중도. 소수의 하이퍼스케일러에 매출이 집중될 경우, 특정 고객의 요구 사항 변화나 공급업체 다변화 전략이 루멘텀 마진에 직접 영향을 미친다. 10-K 공시의 주요 고객 비중 변화를 지속 모니터링해야 한다.
리스크 3: 기술 세대 전환 실패. 800G에서 1.6T, 이후 3.2T로의 전환에서 루멘텀이 디자인윈을 확보하지 못하면 시장점유율이 빠르게 잠식될 수 있다. 신제품 출시 일정과 하이퍼스케일러 채택 공시가 핵심 모니터링 지표다.
리스크 4: 내부자 대규모 매도. 2026년 8월 28일 Motley Fool 보도에 따르면, 주가가 1년간 급등하는 과정에서 회사 내부자가 약 4만 주(약 3,300만 달러 규모)를 매도했다. 단일 사건으로 단정할 수는 없지만, 대규모 내부자 매도는 고점 경계 신호 중 하나로 주목된다.
리스크 5: 매크로 금리·인플레이션 환경. 2026년 8월 28일 Simply Wall St. 보도에 따르면, 미국 PCE 인플레이션은 3.7%, 근원 PCE는 3.3%로 여전히 높다. 금리가 재상승하면 고 성장주 특성상 밸류에이션 배수 압축이 발생할 수 있다.
최근 동향 분석
마블 실적과 광통신 섹터의 역설
2026년 8월 28일, 루멘텀과 경쟁사 Coherent의 주가가 동반 6~6.4% 하락했다. Barrons.com은 같은 날 “마블 실적이 견조했는데 왜 광학 네트워킹 주식이 빠지나”라는 제목의 기사에서 이 역설을 직접 짚었다. 24/7 Wall St. 보도는 8월 내내 AI 하드웨어 랠리를 주도한 광학 주식들이 가장 큰 하락폭을 기록했다고 전했다. 이는 고점 인식 매물과 섹터 로테이션이 겹친 결과로 해석된다.
이 하락이 단순 차익실현인지, 아니면 AI 인프라 투자 사이클 피크에 대한 시장의 경계심이 발동한 것인지가 핵심 판단 포인트다. 2026년 8월 27일 Barrons.com 보도에 따르면, 엔비디아의 중기 가이던스가 AI 수요가 건재하다는 신호를 보내면서 광통신 섹터 전체가 강세를 보인 바로 다음 날 매물이 쏟아졌다는 점에서, 이번 하락은 섹터 펀더멘털 훼손보다 밸류에이션 부담이 더 큰 원인으로 보인다.
2026년 8월 27일 Zacks 보도에서는 AXT의 InP(인듐인화물) 기판 공급 계약 확대 소식이 다뤄졌다. InP는 고속 광소자의 핵심 소재로, 공급 가시성 개선은 루멘텀 같은 광소자 제조사의 부품 조달 안정성에 긍정적 맥락이 될 수 있다.
2026년 8월 28일 MarketBeat 보도에 따르면, 루멘텀 CEO 마이클 허스턴은 AI 데이터센터의 대역폭 요구 증가가 광학 연결 시장의 구조적·대규모 성장을 이끌 것이라고 밝혔다. 같은 날 Motley Fool은 주가가 1년간 급등하는 과정에서 내부자가 약 4만 주를 매도했다고 보도했다. CEO의 긍정적 발언과 내부자 대규모 매도가 같은 날 보도됐다는 점은 시장의 혼재된 시그널로 읽힌다.
수익성 전환이 가리키는 방향
분기 실적 매트릭스가 보여주는 수치는 명확하다.
| 항목 | Q1 2026 | Q1 2025 | 증감 |
|---|---|---|---|
| 총 매출 | $0.8B | $0.4B | +90.1% |
| 매출원가 | $0.5B | $0.3B | +49.1% |
| 총이익 | $0.4B | $0.1B | +191.4% |
| 총이익률 | 44.2% | 28.8% | ▲+15.4%p |
| 영업이익 | $0.2B | $-0.1B | +368.5% |
| 영업이익률 | 21.7% | -15.4% | ▲+37.1%p |
| 순이익 | $0.1B | $-0.0B | +427.0% |
| EPS (희석) | $1.50 | $-0.64 | +334.4% |
매출 +90.1%보다 주목해야 할 수치는 총이익 +191.4%와 영업이익 +368.5%다. 매출원가 증가율(+49.1%)이 매출 증가율(+90.1%)의 절반 수준에 그쳤다는 사실은 운영 레버리지가 본격 작동하고 있음을 보여준다. 영업이익률 21.7%는 연간 기준 17.8%보다도 높아, 분기별 수익성이 더 개선되고 있는 추세임을 시사한다.
다음 12개월 핵심 트리거는 세 가지다. 첫째, FY2027 첫 두 분기 가이던스에서 영업이익률 20%대 유지 여부. 둘째, 1.6T 제품의 주요 하이퍼스케일러 디자인윈 공시. 셋째, 하이퍼스케일러의 CapEx 가이던스 방향성(특히 구글·아마존·마이크로소프트).
시나리오 가이드
| 관점 | 가격대·조건 | 주목 트리거 | 주요 리스크 |
|---|---|---|---|
| 매수 검토 | $750 이하 또는 추가 섹터 조정 시 | CEO AI 데이터센터 수요 발언 지속, 1.6T 디자인윈 공시 | 내부자 추가 매도, 하이퍼스케일러 CapEx 하향 |
| 보유 점검 | $750~$1,100 구간 | 분기 영업이익률 20%대 유지, 신규 고객 공시 | 기술 세대 전환 지연, 금리 재상승 |
| 매도 검토 | $1,150 이상 또는 성장률 정상화 신호 | FY2027 가이던스 쇼크, CapEx 사이클 전환 공시 | — |
매수 검토 $750는 현재가 $895.00 대비 약 -16.2% 하단이다. 기준일 당일 6.4% 하락했다는 점에서 추가 조정 가능성이 있을 때 해당 구간이 의미 있는 진입 판단 지점이 될 수 있다. 보유 → 매도 검토 전환의 핵심 신호는 FY2027 첫 분기 영업이익률이 15% 아래로 떨어지거나, 하이퍼스케일러 CapEx 가이던스가 명시적으로 하향 조정되는 공시다. 시나리오 간 전환은 단일 실적보다 연속 2분기 트렌드를 확인한 뒤 판단하는 것이 적합하다.
결론
루멘텀의 FY2026은 단순 경기 회복이 아니라 AI 데이터센터 수요가 만들어낸 구조적 전환점이다. 매출총이익률 41.7%(5년 평균 30.1% 대비 +11.6%p), 영업이익률 17.8%(5년 평균 -6.4% 대비 +24.2%p)는 회사 역사상 처음으로 진입하는 의미 있는 수익성 구간이다. FCF가 플러스로 전환되고, CapEx/영업현금흐름 비율이 217.3%에서 60.1%로 내려왔다는 사실은 투자 수확 단계에 진입했음을 나타낸다.
동시에 Forward P/E 27.1배, 내부자 대규모 매도, 섹터 동반 하락이라는 세 가지 경계 신호가 함께 존재한다. 87.5% 성장률이 정상화되는 시점에 밸류에이션 재조정이 올 가능성을 배제하기 어렵다.
다음 12개월 핵심 모니터링 시그널은 FY2027 분기별 영업이익률 추이, 1.6T 제품 디자인윈 발표, 그리고 구글·마이크로소프트·아마존의 CapEx 가이던스다. 루멘텀은 AI 인프라 성장에 직접 노출되면서 수익성 전환을 막 이뤄낸 성장주를 탐색하는 투자자에게 어울리는 종목이지만, 고 P/E 성장주에 대한 밸류에이션 변동성을 감당할 수 있는 투자 성향이 전제되어야 한다.
데이터 출처
- 재무 데이터: Lumentum Holdings Inc. SEC 10-K (FY2026, 마감 2026년 6월)
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=LITE&type=10-K - 분석가 컨센서스 (커버리지 24명):
https://finance.yahoo.com/quote/LITE/analysis/ - 세그먼트 매출 (FY2026): Lumentum Holdings 10-K, IR 공식 페이지
https://investor.lumentum.com/sec-filings/ - 주요 뉴스 인용: Barrons.com, MarketBeat, Motley Fool, 24/7 Wall St., Simply Wall St., Zacks (2026년 8월 27~28일 발행 기사)