
엣지 AI 반도체 소형주가 M&A 소문과 실적 반등을 동시에 맞이하는 국면이다. 암바렐라(Ambarella, Inc., AMBA)는 2026년 8월 들어 NXP세미컨덕터와의 인수합병 협상설이 돌면서 주가가 하루에 16%가량 급등하는 장면을 연출했다. 한국 투자자 입장에서 이 종목은 낯선 소형 팹리스지만, 자율주행·보안 카메라·드론 등 엣지 AI 추론 분야에서 독자적인 포지션을 구축하고 있다는 점에서 주목할 만하다. 시총 30억 달러(약 4조 원)의 소형주가 연간 매출 +33% 성장을 기록하면서도 여전히 영업적자 구간에 있다는 사실이 핵심 투자 딜레마다. 지금 $69라는 가격이 싼 것인지, 아니면 프리미엄이 앞당겨진 것인지를 데이터로 짚어본다.
회사 소개
암바렐라(Ambarella, Inc., AMBA)는 2004년 설립된 팹리스 반도체 기업으로, 엣지(Edge) 단에서 AI 추론을 처리하는 저전력 SoC(시스템온칩)를 설계한다. 본사는 캘리포니아 산타클라라에 위치하며, NASDAQ에 상장되어 있다. 핵심 제품은 자체 개발한 CVflow 아키텍처 기반의 컴퓨터 비전 AI 칩으로, 보안 감시 카메라·차량용 ADAS·드론·스마트홈 기기에 탑재된다.
암바렐라 주가 분석의 출발점은 이 회사가 ‘클라우드 AI’가 아닌 ‘엣지 AI’에 특화됐다는 데 있다. 클라우드 AI 반도체가 엔비디아 중심으로 재편된 반면, 기기 자체에서 추론을 처리해야 하는 자율주행·보안·산업용 시장은 저전력·저지연 설계가 필수다. 암바렐라는 바로 이 공간을 노린다.
2026년 8월 31일 기준 시총은 약 30억 달러로, 반도체 섹터 내 소형주 범주에 속한다. 52주 고점이 $96.69였던 반면 현재 종가는 $69.38로 고점 대비 약 28% 하락한 수준에 머물러 있다.
비즈니스 모델
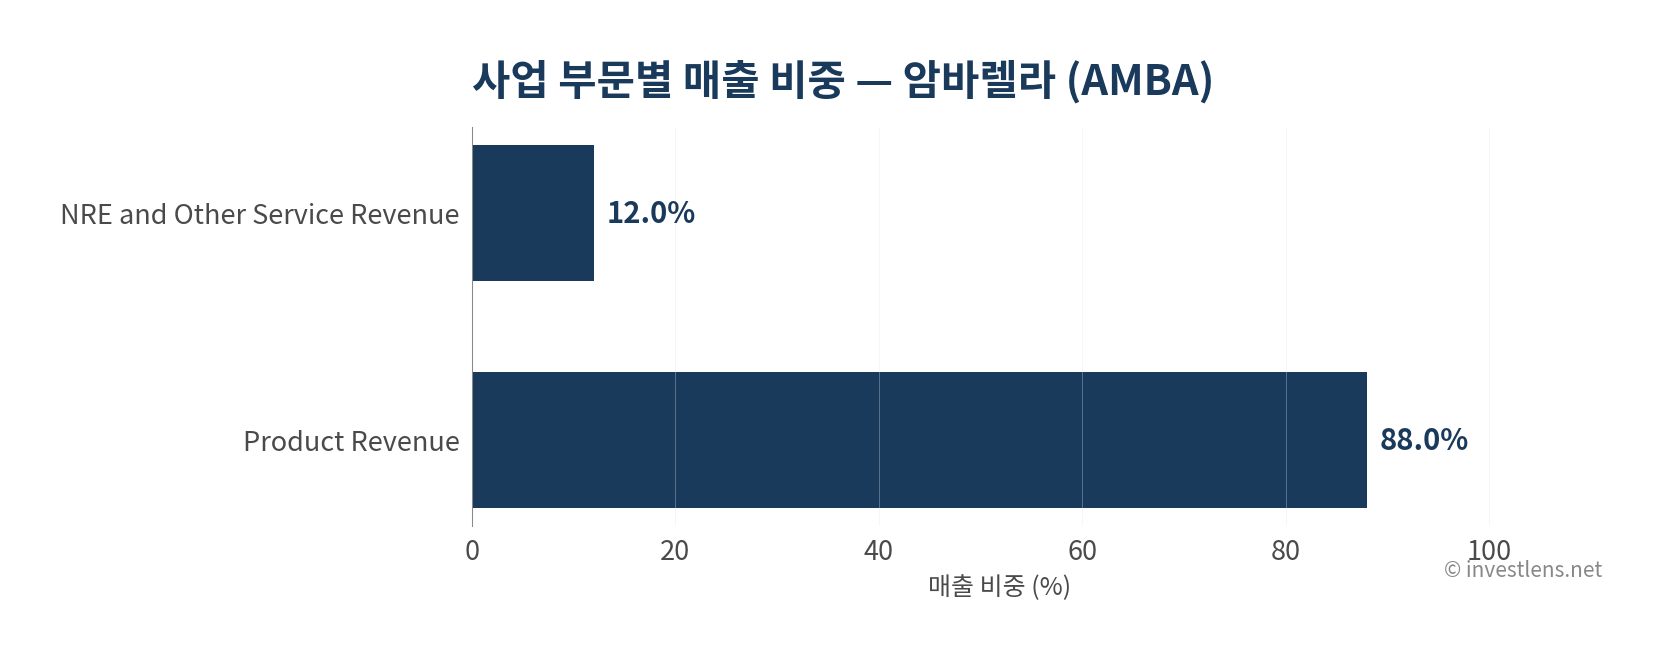
암바렐라의 매출 구조는 크게 두 갈래로 나뉜다. 제품 매출(Product Revenue)이 FY2025 기준 전체의 88%를 차지하고, 나머지 12%는 NRE(Non-Recurring Engineering) 및 기타 서비스 매출이다. 제품 매출의 대부분은 SoC 칩 판매에서 발생하며, NRE는 고객 맞춤 설계 수수료다.
제품 판매 관점에서 보면 암바렐라의 수익 구조는 아직 거래 단위 반복성이 높지 않다. 고객이 칩을 설계에 통합하는 데 수 분기가 걸리고, 양산 전환까지 리드타임이 길어 매출 예측 가능성이 제한적이라는 점이 약점으로 꼽힌다. 그러나 일단 채택되면 하드웨어 재설계 비용이 크기 때문에 교체 비용(전환비용)이 상당한 수준으로 형성된다.
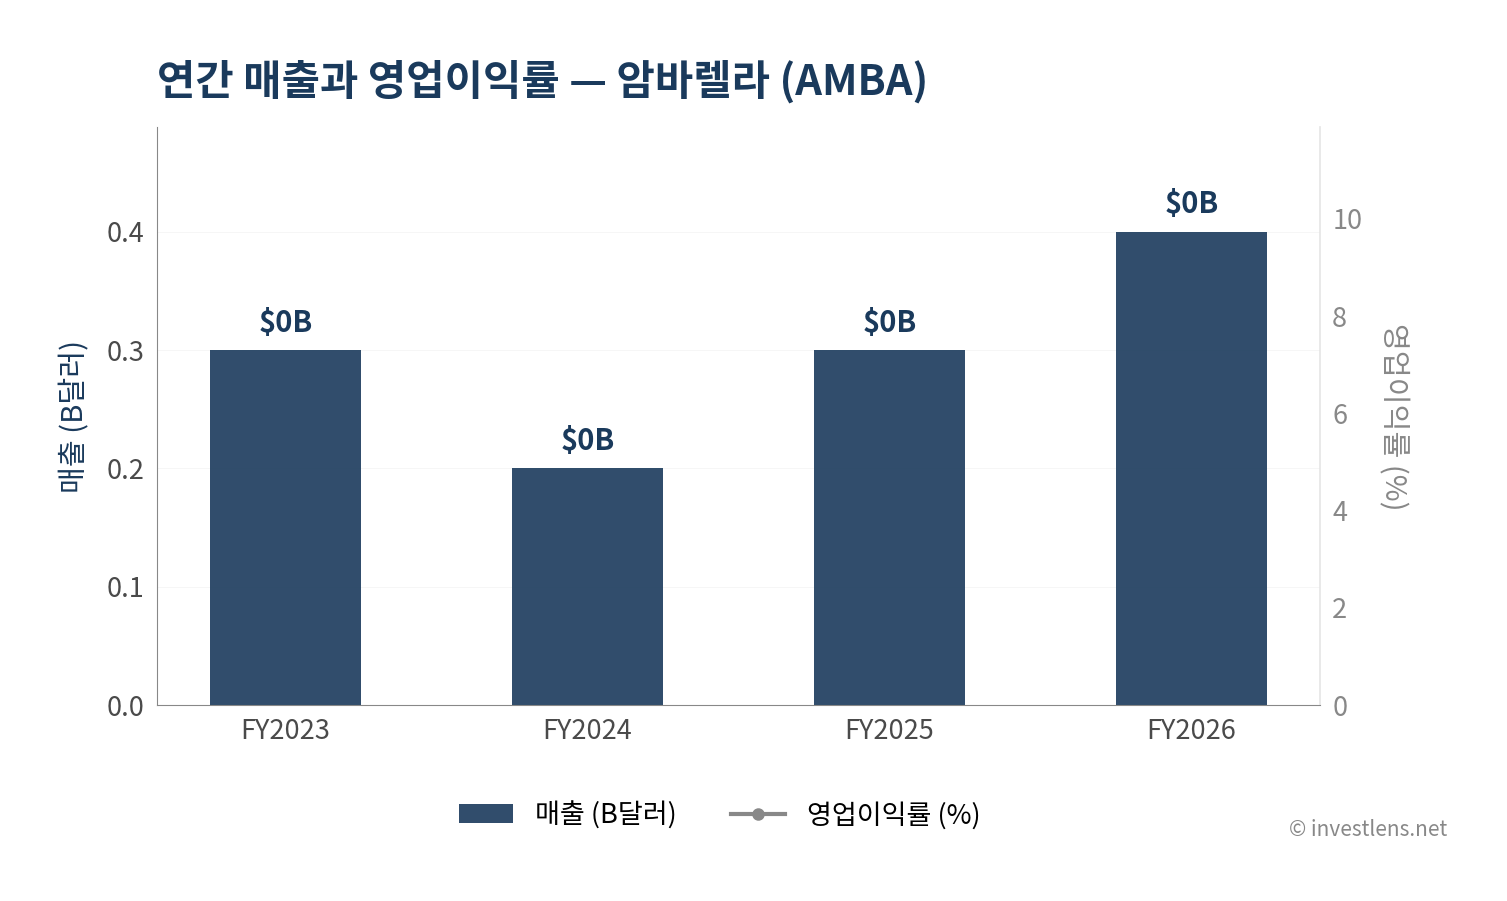
성장 동력은 자율주행용 ADAS 칩과 AI 보안 카메라 시장의 업사이클에 집중되어 있다. FY2023에 $0.3B이던 매출이 FY2024에 $0.2B으로 줄었다가 FY2025 $0.3B, FY2026 $0.4B으로 회복·확장 중이다. FY2024의 역성장은 보안 카메라 시장의 일시적 재고 조정 때문으로, 그 기저 효과가 FY2026의 +33% YoY 성장률을 만들어낸 배경이 된다.
NRE 매출의 비중(12%)은 단순 수치보다 더 중요한 의미를 갖는다. 주요 자동차·산업용 고객이 맞춤 설계를 의뢰한다는 것은 곧 차기 제품 매출의 선행 지표로 볼 수 있다. 이 수치가 확대되면 1~2년 뒤 제품 매출 성장의 시그널로 해석된다.
다음 분기 실적에서 봐야 할 핵심 지표는 자동차 세그먼트 매출 비중 변화다. 암바렐라는 보안 카메라 의존도를 낮추고 ADAS·자율주행 고객 비중을 높이는 전략을 추진 중이다. 이 전환 속도가 밸류에이션 프리미엄을 정당화하는 열쇠다.
해자
암바렐라의 핵심 해자는 CVflow 아키텍처의 소프트웨어 생태계다. 자체 개발한 AI 가속 아키텍처에 맞춰 고객사가 수년에 걸쳐 소프트웨어 스택과 툴체인을 최적화하면, 이후 경쟁사 칩으로 전환하는 데 드는 재개발 비용이 사실상 스타트업 규모의 프로젝트에 해당한다. 이 전환비용이 보안 카메라·산업용 드론 고객층에서 끈끈한 재구매로 이어진다.
두 번째 해자는 저전력 설계의 기술적 깊이다. 엣지 AI 추론은 클라우드와 달리 배터리·발열·폼팩터 제약이 엄격하다. 암바렐라는 10년 이상 이 분야에 집중해 온 설계 노하우를 축적했으며, 경쟁사인 퀄컴(Qualcomm)이나 인텔의 제품이 통신·PC 시장에서 다각화된 구조를 가진 것과 달리 엣지 비전 AI라는 좁은 공간에서 집중도를 유지하고 있다. 매출총이익률이 59.2%를 유지하고 있다는 점도 이 기술적 차별화를 반영한다. 퀄컴의 54.2%보다 높고, 엔비디아(74.7%)와의 격차는 있지만 소형 팹리스로서 이 마진대는 경쟁력 있는 수준으로 평가된다.
세 번째 해자는 고객군의 산업 특수성이다. 보안 카메라 제조사·자동차 Tier1 공급업체·드론 메이커는 칩 공급사를 바꾸기 위해 인증·안전 규격(예: ISO 26262) 재취득 과정을 거쳐야 한다. 이 절차가 수 년 단위로 진행되기 때문에 한 번 설계 인(Design-in)에 성공하면 최소 제품 생애주기 동안 공급이 보장되는 구조다.
다만 해자의 위협 요인도 분명하다. 퀄컴이 ADAS용 Snapdragon Ride 라인업을 강화하고 있고, 중국 반도체 기업들이 보안 카메라 시장에서 저가 경쟁을 강화하고 있다. 해자의 내구성을 모니터링하려면 신규 자동차 고객 설계 인(Design-in) 수와 중국 시장 내 점유율 변화를 추적하는 것이 핵심 시그널이다.
재무 건전성
| FY | FY2026 (Jan 2026) | FY2025 (Jan 2025) | FY2024 (Jan 2024) | FY2023 (Jan 2023) |
|---|---|---|---|---|
| 매출 | $0.4B | $0.3B | $0.2B | $0.3B |
| 매출총이익률 | 59.2% | 60.5% | 60.4% | 61.9% |
| 영업이익률 | -21.1% | -44.4% | -68.2% | -22.0% |
| FCF | $0.1B | $0.0B | $0.0B | $0.0B |
매출 추이가 보여주는 핵심 스토리는 V자 회복이다. FY2024에 $0.2B까지 감소했던 매출이 FY2026에 $0.4B으로 두 배 수준으로 늘었다. 이 회복의 구조적 이유는 보안 카메라 고객의 재고 재축적과 자동차 ADAS 고객의 양산 전환이 맞물린 것이다. 단순한 기저효과가 아니라 제품 라인업 확장이 동반된 성장이라는 점에서 의미가 있다.
매출총이익률은 FY2023의 61.9%에서 FY2026 59.2%로 2.7%p 소폭 하락했다. 5년 평균(60.5%) 대비 현재 59.2%는 ±2%p 이내로 정상 범위에 해당한다. 소재나 공정 비용 변화보다는 제품 믹스 변화(ASP가 낮은 보안 카메라 제품 비중 증가 가능성)가 원인으로 추정된다. 이 마진이 추가로 하락하는지 여부가 수익성 개선 스토리의 첫 번째 점검 포인트다.
영업이익률 개선 속도가 가장 주목할 만한 변화다. 5년 평균 -39.0%이던 영업이익률이 현재 -21.1%까지 +17.8%p 개선됐다. FY2024 -68.2%에서 FY2025 -44.4%, FY2026 -21.1%로 빠르게 좁혀지고 있다. 이 추세라면 FY2027~2028 흑자 전환 가능성을 시장이 선반영하고 있다는 해석이 설득력을 얻는다.
잉여현금흐름(FCF) 관점에서도 변화가 포착된다. FY2024까지 사실상 FCF가 미미했던 암바렐라가 FY2026에 $0.1B의 FCF를 기록했다. 소형주 기준으로 작은 숫자지만 방향 전환 자체가 중요하다. CapEx/영업현금흐름 비율은 현재 21.1%로, 5년 평균 37.2% 대비 -16.1%p 하락했다. 이는 암바렐라가 과거보다 자본 지출을 절제하고 있음을 의미하며, 팹리스 모델 특성상 R&D 효율화가 병행되고 있는 것으로 해석된다.
다만 영업적자가 지속되는 한 현금 소진 리스크는 상존한다. 현금 보유 규모와 분기별 현금 소진 속도는 매 실적 발표 시 반드시 확인해야 할 지표다. 외부 자금 조달 필요성이 생기면 주식 희석 가능성이 있어, 소형 성장주 투자에서 피해야 할 시나리오 중 하나다.
분기 실적 매트릭스
| 항목 | Q2 2026 | Q2 2025 | 증감 |
|---|---|---|---|
| 총 매출 | $0.1B | $0.1B | +16.9% |
| 매출원가 | $0.0B | $0.0B | +21.6% |
| 총이익 | $0.1B | $0.1B | +13.7% |
| 총이익률 | 58.4% | 60.0% | ▼1.6%p |
| 영업이익 | $-0.0B | $-0.0B | +24.9% |
| 영업이익률 | -19.3% | -30.1% | ▲+10.8%p |
| 순이익 | $-0.0B | $-0.0B | +25.6% |
| EPS (희석) | $-0.41 | $-0.58 | +29.3% |
Q2 2026 분기 실적에서 주목되는 것은 영업이익률 개선폭이다. -30.1%에서 -19.3%로 +10.8%p 개선되며 연간 추세(영업이익률 개선)가 분기 단위에서도 유효함이 확인됐다. 매출 원가 증가율(+21.6%)이 매출 성장률(+16.9%)을 상회해 총이익률이 1.6%p 하락한 점은 단기 부담 요인이지만, 영업비용 효율화를 통해 영업이익 손실폭을 줄이는 데는 성공했다. EPS(희석) -$0.41은 전년 동기 -$0.58 대비 29.3% 개선된 수치로, 적자폭 축소 속도가 시장 기대에 부합하는 수준이다.
밸류에이션
| 지표 | AMBA | NVDA | QCOM |
|---|---|---|---|
| 시총 | $3B | $5,331B | $182B |
| Trailing P/E | N/A | 27.9배 | 19.5배 |
| Forward P/E | 60.5배 | 14.3배 | 16.7배 |
| 영업이익률 | -21.1% | 66.2% | 18.5% |
| 매출총이익률 | 59.2% | 74.7% | 54.2% |
| YoY 성장률 | 33.3% | 105.9% | -4.0% |
암바렐라의 Trailing P/E는 현재 EPS가 -$1.61(적자)이기 때문에 산출되지 않는다. 따라서 밸류에이션 판단은 Forward P/E 60.5배가 기준이 된다.
Forward P/E 60.5배는 비싼가? 엔비디아의 14.3배, 퀄컴의 16.7배와 비교하면 세 배 이상 높다. 그러나 맥락이 다르다. 엔비디아와 퀄컴은 이미 이익을 내는 기업이고, 암바렐라는 흑자 전환을 앞둔 적자 성장주다. 성장주에 대한 Forward P/E는 “얼마나 빠르게 이익이 늘어나느냐”와 함께 봐야 한다. YoY 매출 성장률 +33.3%는 퀄컴(-4.0%)보다 압도적으로 높고, 엔비디아(+105.9%)보다는 낮다. 단순 P/E 비교로는 적정성 판단이 어렵고, 이익 회복 속도와 시장 규모 확장이 프리미엄 정당화의 핵심 조건이 된다.
분석가 11명의 컨센서스 평균 목표가는 $95.00으로, 현재 $69.38 대비 약 37% 업사이드를 시사한다. 평균 의견 점수 2.14는 ‘매수’에 근접한 수준이다.
| 시나리오 | 가정 | 목표가 |
|---|---|---|
| Bull | 자동차 ADAS 고객 양산 가속 + M&A 프리미엄 + FY2027 흑자 전환 | $95~$100 |
| Base | 현재 성장 추세 유지, 흑자 전환 FY2028~2029 | $70~$80 |
| Bear | 성장 둔화 + M&A 무산 + 거시 하강으로 재고 조정 재현 | $48~$55 |
Bull 시나리오에서 $95~$100은 NXP 인수설에 따른 M&A 프리미엄(통상 20~30%)이 반영된 가격대다. 인수설이 사실로 확인되거나 구체화될 경우 단기 목표가 상단이 의미를 가진다. Base 시나리오의 $70~$80은 현재가($69.38)와 거의 겹치는 수준으로, 지금 가격이 이미 기본 시나리오를 상당 부분 선반영하고 있음을 시사한다.
[일봉 차트]
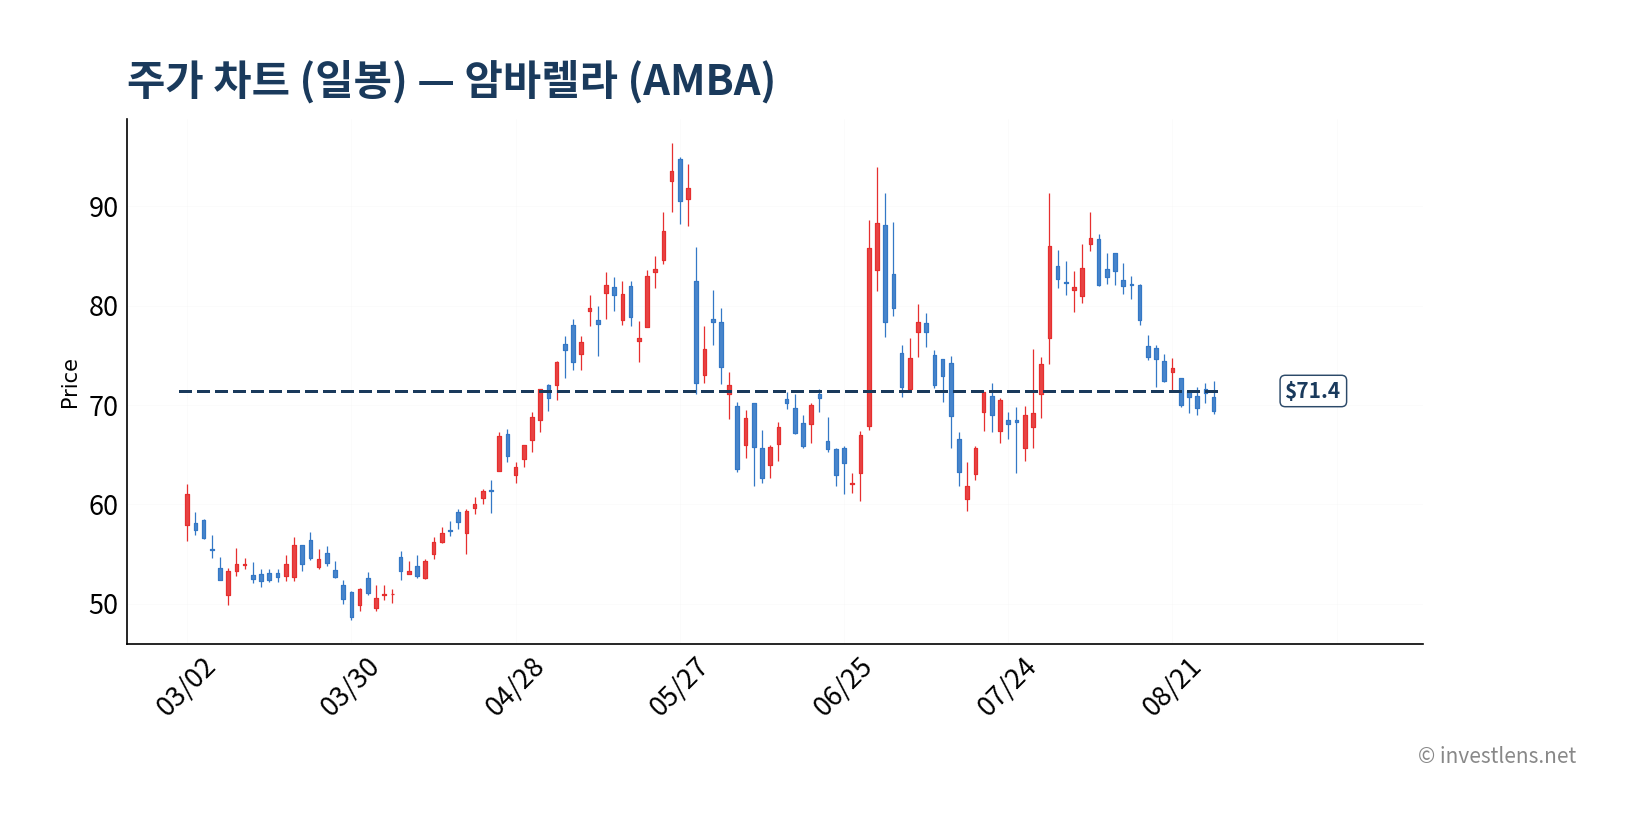
최근 6개월 일봉 흐름에서 가장 두드러진 변곡점은 2026년 8월 초다. 2026년 8월 3일 전후 하루에 16% 이상 급등하는 장면이 나타났으며, 이는 NXP 인수설과 실적 발표 기대감이 동시에 반영된 결과로 해석된다. 현재 종가 $69.38은 MA200(200일 이동평균선) 부근인 $71.4를 하회한 상태다. MA200 하방에 있다는 사실은 중장기 모멘텀 측면에서 아직 추세 전환이 확인되지 않았음을 의미한다. 단기적으로 $68.7(MA20m·MA100w 지지선)이 하방 지지 역할을 하는지 여부가 주목된다.
[주봉 차트]
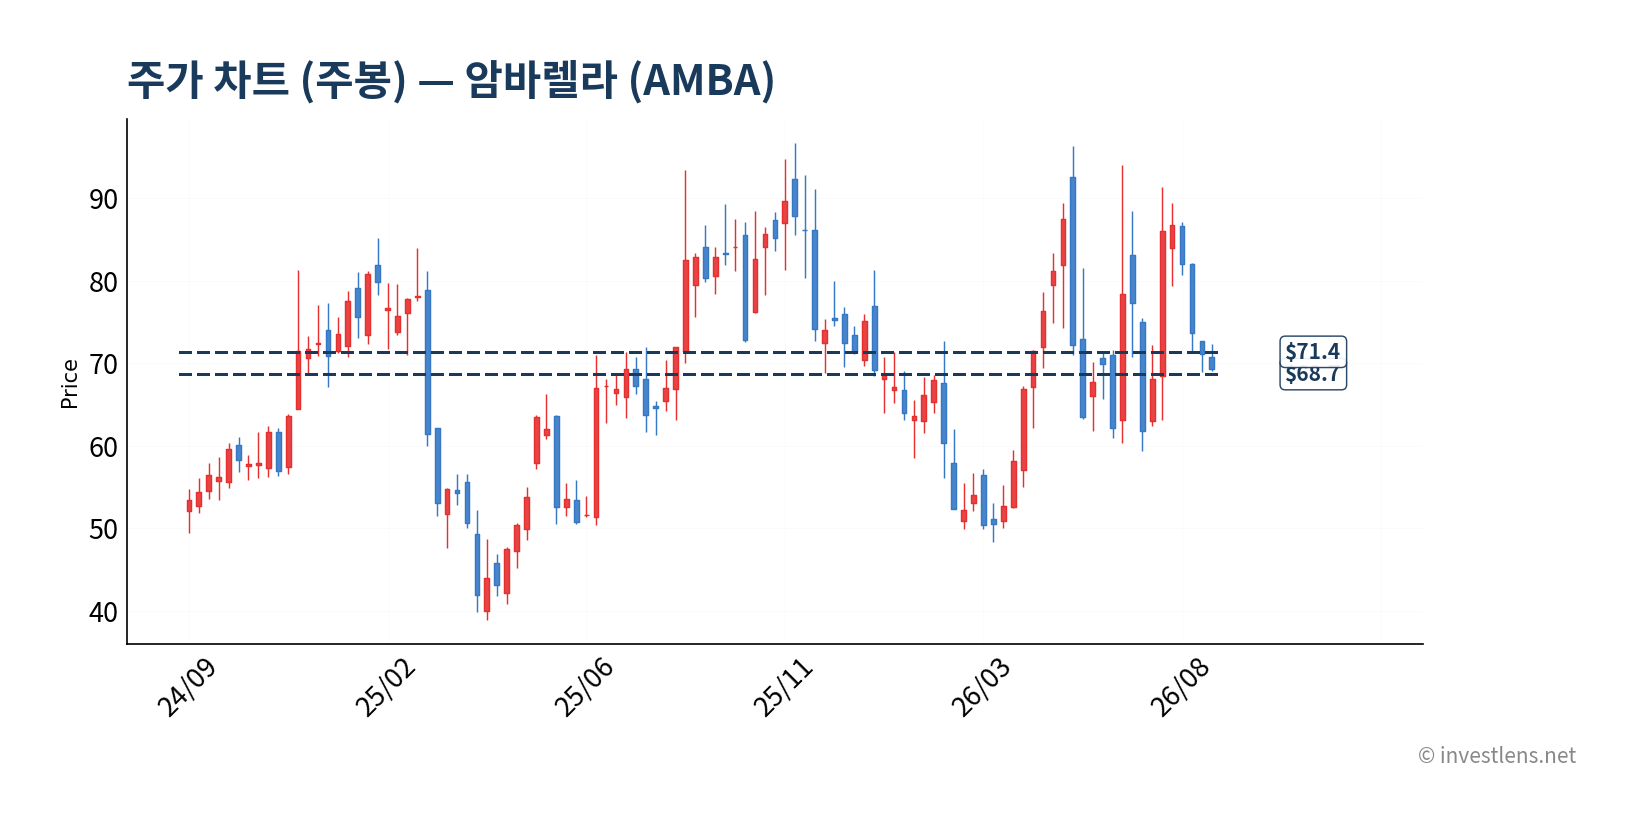
주봉 기준으로 52주 고점 $96.69에서 저점 $48.30까지의 하락폭은 약 50%에 달한다. 현재 $69.38은 이 범위의 중간값 수준에 위치해 있다. MA50w($71.4)를 회복하고 안착하는지 여부가 중기 방향성의 분기점이다. 주봉에서 $68.7~$71.4 구간이 중요한 매물대이자 지지·저항 복합 구간으로 형성되고 있다. 이 구간을 상방 돌파하면 중기 추세 전환 신호로, 하방 이탈하면 $48.3(52주 저점) 재테스트 가능성으로 해석될 수 있다.
[월봉 차트]
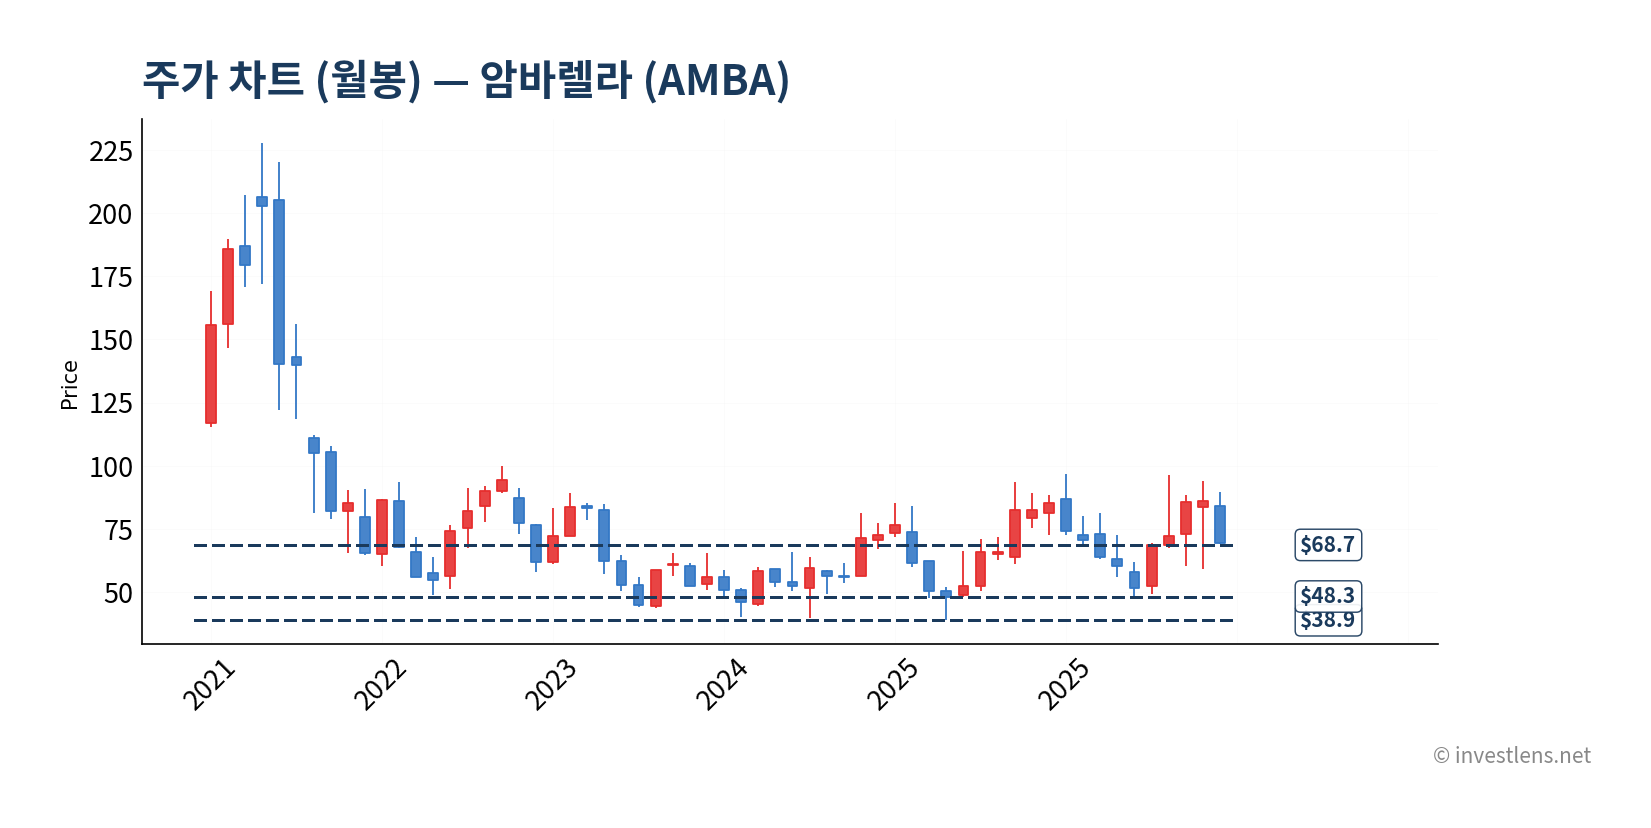
월봉에서 보면 암바렐라는 2021~2022년 고점 이후 장기 하락을 겪은 뒤 저점을 높여가는 구조를 형성 중이다. 초장기 지지 기준인 $38.9(2년 저점)가 최하단 방어선이고, 현재 가격은 이보다 약 78% 높은 수준에 있다. 월봉 MA20($68.7) 수준에서 가격이 위치하고 있다는 점은 장기 관점에서 매수 관심 구간이기도 하다. 장기 보유자 입장에서는 이 가격대가 역사적으로 리스크 대비 진입 매력이 있는 구간이지만, 구조적 흑자 전환이 확인되기 전까지는 포지션 크기를 제한적으로 가져가는 접근이 신중한 태도에 부합한다.
리스크 + 시나리오
암바렐라 투자에서 가장 큰 리스크는 흑자 전환 시점의 불확실성이다. 영업이익률 개선 속도가 빠르지만, 여전히 -21.1% 적자 구간에 있고 흑자 전환이 언제 이뤄질지는 매출 성장 속도·비용 구조 개선에 달려 있다.
리스크 1 — M&A 무산 리스크: NXP와의 인수 협상설이 2026년 8월 초 시장을 뜨겁게 달궜으나, 아직 공식 확인된 사항은 없다. 협상이 결렬되거나 조건이 낮아질 경우 주가는 급등 이전 수준($55~$60)으로 급격히 되돌려질 수 있다. 모니터링 시그널: SEC 8-K 공시 및 양사 공식 프레스 릴리즈.
리스크 2 — 자동차 ADAS 전환 지연: 자동차 고객의 설계 인(Design-in)은 통상 2~3년의 리드타임이 있다. ADAS 시장 업사이클이 예상보다 느릴 경우 매출 성장 탄력이 꺾일 수 있다. 모니터링 시그널: 분기별 자동차 세그먼트 매출 비중 공개 여부.
리스크 3 — 보안 카메라 재고 조정 재현: FY2024의 역성장은 보안 카메라 시장의 재고 조정에서 비롯됐다. 글로벌 경기 둔화 시 유사한 수요 급감이 재현될 수 있다. 규모 영향: 매출이 FY2024 수준(-30%)으로 하락하면 Bear 시나리오 하단인 $48 재테스트 가능성이 있다.
리스크 4 — 경쟁 심화 (중국 팹리스 저가 공세): 보안 카메라 시장에서 중국 팹리스의 저가 칩이 점유율을 잠식하고 있다. 매출총이익률이 55% 이하로 하락하면 사업 모델의 가격 결정력 훼손으로 해석된다.
리스크 5 — 소형주 유동성·변동성 리스크: 시총 30억 달러의 소형주는 기관 매수·매도에 의한 주가 변동성이 크다. 매크로 이벤트(미 연준 금리 결정, 반도체 수출 규제 확대 등) 발생 시 유동성이 낮아 주가 급락이 나타날 수 있다.
12개월 목표가 레인지: Bear $48~$55 / Base $70~$80 / Bull $95~$100.
최근 동향 분석
2026년 8월은 암바렐라에게 뉴스가 집중된 한 달이었다. 가장 중요한 사건은 2026년 8월 2일 Simply Wall St. 보도에 나타난 NXP세미컨덕터와의 인수 협상설이다. 보도에 따르면 NXP가 암바렐라 인수를 논의 중이라는 루머가 시장에 퍼지며 주가가 16.1% 급등하는 장면이 연출됐다. 인수가 현실화될 경우 통상적인 M&A 프리미엄(20~30%)을 고려하면 현재 $69 수준에서 추가 상승 여지가 있지만, 루머 단계에서의 급등은 그만큼 실망 매물이 나올 위험도 동시에 내포한다.
실적과 관련해서는 2026년 8월 3일 Zacks 보도가 주목된다. 보도는 암바렐라의 주가 급등이 거래량을 동반했으며, 최근 실적 트렌드와 향후 성장 동력에 대한 시장의 긍정적 재평가가 이뤄지고 있다고 분석했다. 같은 날 엔비디아 관련 Investor’s Business Daily 보도에서 반도체 섹터 전반의 혼조세가 언급됐는데, 암바렐라는 이 혼조 국면에서 뉴스 모멘텀을 업고 상대적 강세를 보인 것으로 해석된다.
2026년 8월 25일 24/7 Wall St. 보도는 엣지 AI 카메라 소프트웨어 기업 Gorilla Technology와 암바렐라를 함께 언급했다. Gorilla Technology가 매출이 두 배 가까이 늘었음에도 주가가 11% 급락한 반면, 암바렐라는 소폭(+tick) 상승하며 방어적 움직임을 보였다는 점이 인상적이다. 같은 날 보도는 엣지 AI 영상 분석 시장 전반에 대한 시장의 관심이 높아지고 있음을 시사한다.
2026년 8월 20일 Zacks의 Ceva(CEVA) 강세주 분석 보도도 간접적으로 암바렐라의 포지셔닝에 시사점을 던진다. Ceva는 엣지 추론·센싱 AI IP 기업으로, 암바렐라와 유사한 엣지 AI 시장을 타깃으로 한다. 이 경쟁사가 ‘수익 경로’를 갖춘 것으로 평가되면서 암바렐라의 흑자 전환 경로에 대한 시장의 기대감도 상승 중이다.
NXP 인수설 이후, 암바렐라의 다음 촉매는 무엇인가
뉴스 흐름이 보여주는 방향은 두 가지다. 첫째, M&A 이벤트 리스크가 주가의 단기 방향성을 좌우한다. NXP 협상설이 공식 확인되거나 부인될 때 각각 $95 이상 / $55 이하의 극단적 시나리오가 가능하다. 둘째, M&A를 제외하고 보면 분기 실적의 꾸준한 개선 추세가 중기 주가의 버팀목이 된다. 시장 컨센서스는 FY2027~2028 흑자 전환을 가정하고 있으며, 이 경로에서 이탈하는 신호(매출 둔화·비용 재증가)가 나타나면 밸류에이션 재조정 압력이 가해질 것이다.
다음 12개월 핵심 트리거는 세 가지다. 첫째, NXP 인수 공식 발표 또는 협상 결렬 공시(가장 근접한 촉매). 둘째, FY2027 Q1·Q2 실적에서 영업이익률 -10% 이내 진입 여부(흑자 전환 가시권). 셋째, 자동차 ADAS 고객 신규 Design-in 발표(중장기 성장 동력 가시성 확보).
시나리오 가이드
| 관점 | 가격대·조건 | 주목 트리거 | 주요 리스크 |
|---|---|---|---|
| 매수 검토 | $68 이하 또는 M&A 무산 후 급락 시 | NXP 공식 인수 발표, FY2027 흑자 전환 조기 가시화 | 협상 결렬 + 성장 둔화 동시 발생 |
| 보유 점검 | $68~$80 구간 | 분기별 영업이익률 개선 지속 여부, 매출 가이던스 상향 | M&A 루머 소멸 후 모멘텀 소진 |
| 매도 검토 | $95 이상 또는 M&A 프리미엄 완전 반영 시 | 인수 조건 확정·프리미엄 소진, 성장 둔화 신호 | — |
가격대 정량 비교: 매수 검토 $68는 현재가($69.38) 대비 약 -2% 수준으로 현재가와 거의 겹친다. 즉 지금 가격 자체가 매수 검토 경계선에 걸쳐 있다는 의미다. 보유 → 매도 검토로의 전환 신호는 인수 가격이 공개되거나 암바렐라의 분기 실적 가이던스가 시장 기대를 하회하는 경우다. M&A 루머가 없는 상태에서 Base 시나리오($70~$80)의 중심 가격은 현재가($69.38) 대비 상승 여지가 크지 않다는 점을 인식해야 한다.
결론
암바렐라 전망의 핵심은 ‘흑자 전환 속도’와 ‘M&A 프리미엄’이라는 두 변수가 동시에 가격에 녹아 있다는 점이다. 매출 YoY +33%라는 성장 숫자와 영업이익률 -21.1%→ -19.3%(분기 기준) 개선이라는 펀더멘털은 실제로 견고해지고 있다. 그러나 현재 $69.38이라는 가격은 Base 시나리오($70~$80)의 하단에 거의 맞닿아 있어, 추가 업사이드를 위해서는 M&A 확정 또는 조기 흑자 전환이라는 추가 촉매가 필요한 국면이다.
다음 12개월 핵심 모니터링 시그널: NXP 협상 관련 공시(SEC 8-K), 분기 실적에서 영업이익률 -10% 이하 돌파 여부, 자동차 세그먼트 매출 비중 변화, 현금 소진 속도.
이 종목은 엣지 AI 팹리스 소형주의 성장 스토리에 확신이 있고, M&A 이벤트 리스크를 감내할 수 있는 투자자에게 어울린다. 안정적인 배당이나 당장의 이익을 원하는 투자자보다는 2~3년 시계에서 흑자 전환 과정을 모니터링하며 분할 접근할 의향이 있는 투자자에게 적합한 구조다.
데이터 출처
-
재무 데이터: Ambarella, Inc. SEC 10-K (FY2026, 2026년 1월 마감)
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=AMBA&type=10-K -
분석가 컨센서스 (커버리지 11명):
https://finance.yahoo.com/quote/AMBA/analysis/ -
세그먼트 매출 (FY2025): Ambarella 10-K, Product Revenue / NRE and Other Service Revenue
https://investor.ambarella.com/sec-filings/ -
뉴스 보도 기준일: 2026년 8월 2일~25일 (Zacks, Simply Wall St., 24/7 Wall St., Investor’s Business Daily 각 원문 기준)