
자율주행 배달 로봇이라는 개념은 화려하지만, 실제 주가는 잔인하다. Serve Robotics Inc.(SERV)는 2026년 들어 지금까지 주가가 61.5% 하락하며 $4.98까지 밀렸다. 52주 고점 $18.64에서 현재가는 약 73% 아래다. 분석가 8명의 평균 목표가는 $13.88로, 현재가 대비 179% 상승 여력을 제시하고 있다. 이 간극이 기회인지, 구조적 손상의 반영인지를 파악하는 것이 이 분석의 핵심이다.
회사 소개
Serve Robotics Inc.(SERV)는 미국 로스앤젤레스를 기반으로 한 자율 보도 배달 로봇 기업이다. 2017년 포스트메이츠(Postmates)의 로봇 부문에서 출발해 독립 법인으로 분리됐고, 2024년 나스닥에 상장됐다. 사업의 핵심은 네 바퀴 달린 자율 배달 로봇을 직접 운영하거나 파트너사에게 소프트웨어 플랫폼을 제공하는 것이다. 시총은 약 4억 달러(약 5,500억 원, 기준일 환율 1,386원/달러 적용)로, 아직은 초기 성장 단계 기업에 해당한다.
이 기업을 주목하게 만드는 사실은 단 하나다. 2026년 8월 중순, 기존 핵심 파트너였던 Uber Eats와의 계약이 종료되는 동시에 Grubhub·도어대시와의 새로운 파트너십이 발표됐다. 파트너 교체가 주가를 하루 -8.8% 끌어내린 뒤 반등을 만든 이 사건은, Serve Robotics가 지금 어느 변곡점에 서 있는지를 압축적으로 보여준다.
비즈니스 모델
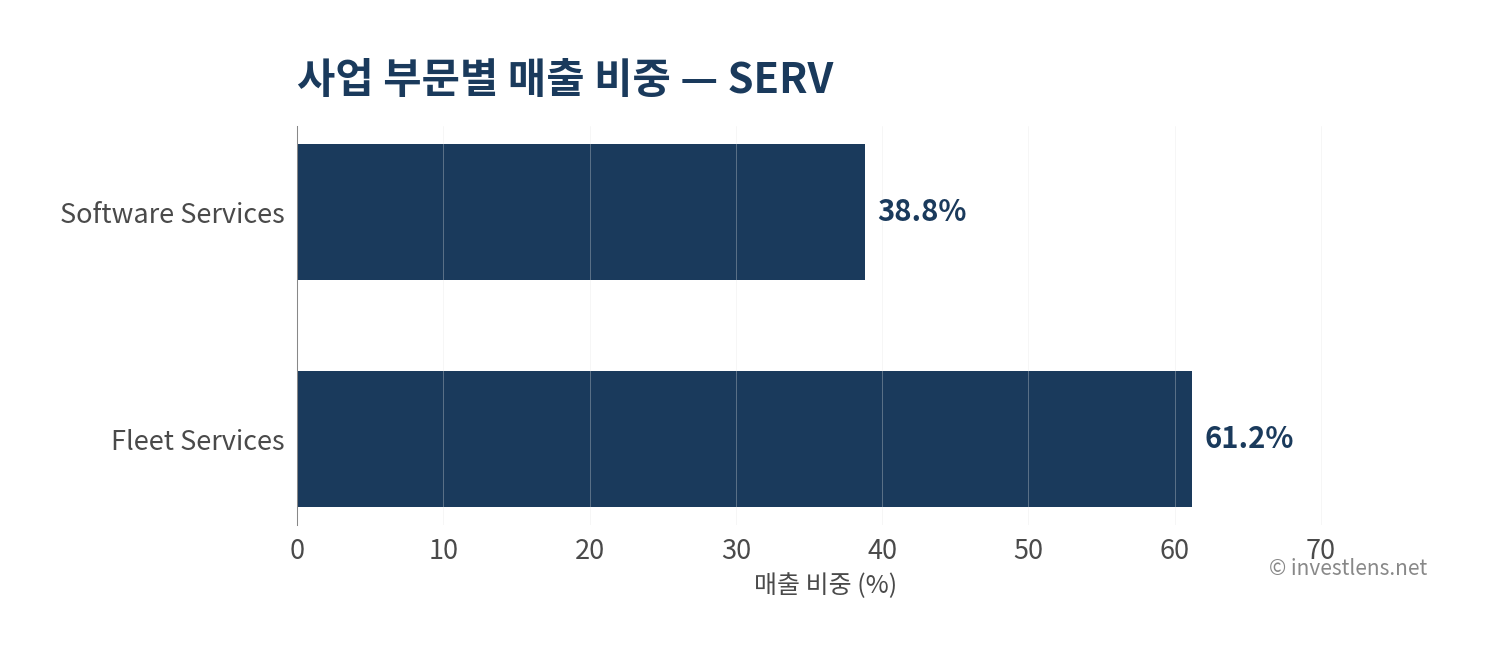
Serve Robotics의 매출 구조는 두 축으로 나뉜다. FY2025 기준 Fleet Services가 전체 매출의 61.2%, Software Services가 38.8%를 차지한다. 절대 금액 자체는 아직 매우 작아 “$0.0B” 수준으로 기재되지만, 두 세그먼트의 비중이 보여주는 방향성은 의미 있다.
Fleet Services는 자사 보유 로봇을 직접 운용해 배달 건당 수수료를 버는 구조다. 플릿 규모가 곧 매출 잠재력과 직결되기 때문에, 2,000대 이상의 로봇 플릿이 어느 수준의 가동률을 유지하느냐가 핵심 변수로 작용한다. Software Services는 로봇 자율주행 플랫폼과 운영 소프트웨어를 외부 파트너에게 라이선스하는 사업이다. 이 세그먼트는 자본 집약도가 낮고 마진 구조가 유리해, 규모가 커질수록 수익성 개선에 더 크게 기여할 가능성이 있다.
비즈니스 모델의 반복성 측면에서는 두 가지 상반된 신호가 공존한다. 긍정적인 면은 음식 배달 플랫폼(도어대시·Grubhub)과의 장기 계약 구조로, 일정 수준의 물량 예측이 가능하다는 점이다. 반면 Uber Eats 계약 종료 사례는 특정 파트너 의존도가 높을 경우 계약 해지 하나가 매출 전체를 흔들 수 있다는 구조적 취약성을 드러냈다. 다음 분기에 주목해야 할 지표는 로봇 1대당 일평균 배달 건수(가동률)와 신규 파트너 합산 배달 볼륨이다. 이 두 수치가 Uber Eats 이탈 이전 수준을 회복하느냐가 가이던스 신뢰도를 결정할 것으로 보인다.
해자
Serve Robotics가 보유한 가장 뚜렷한 경쟁 우위는 도시 보도 배달 로봇 분야의 실운용 데이터 축적이다. 로스앤젤레스 환경에서 수십만 건의 실제 배달을 수행하며 쌓인 주행 데이터는 후발 주자가 단기간에 복제하기 어려운 자산이다. 자율주행 시스템의 안전성과 신뢰도는 주행 경험 데이터에 비례하기 때문에, 이 축적분은 사실상 재현 비용이 매우 높은 진입장벽으로 기능한다.
두 번째 해자 요소는 기존 배달 플랫폼과의 통합 능력이다. 도어대시·Grubhub 등 대형 플랫폼과의 API 연동 및 운용 경험은 신규 경쟁자가 단순히 로봇을 만드는 것 이상의 벽을 만든다. 플랫폼 파트너들은 이미 통합이 검증된 공급자를 교체하는 데 따르는 전환 비용을 감수하려 하지 않을 가능성이 높다.
세 번째는 규제 인허가 선점이다. 캘리포니아 등 주요 도시에서 보도 로봇 운행 허가를 받는 과정은 시간과 비용이 상당하다. Serve Robotics는 이 허가를 선행 취득한 소수 기업 중 하나로, 뒤늦게 진입하려는 경쟁자에게는 규제 지연 리스크가 추가된다.
그러나 이 해자에는 분명한 위협 요인도 존재한다. Uber Eats 이탈 사례에서 확인됐듯, 대형 플랫폼이 자체 로봇 솔루션을 내재화하거나 경쟁사로 전환할 경우 파트너 의존형 사업 모델은 한순간에 흔들린다. 또한 기술 진보 속도가 빠른 분야 특성상, 아마존·스타십(Starship)·누로(Nuro) 등 자본력 있는 경쟁자가 빠르게 치고 올라올 수 있다. 모니터링해야 할 시그널은 주요 플랫폼 파트너의 계약 갱신 여부, 그리고 대형 테크 기업의 보도 배달 로봇 사업 진출 발표다.
재무 건전성
| FY | FY2025 | FY2024 | FY2023 | FY2022 |
|---|---|---|---|---|
| 매출 | $0.0B | $0.0B | $0.0B | $0.0B |
| 매출총이익률 | -580.2% | -4.1% | -733.7% | -965.1% |
| 영업이익률 | -4253.8% | -2111.9% | -9279.2% | -19433.5% |
| FCF | -$0.1B | -$0.0B | -$0.0B | -$0.0B |
수치만 보면 불안하지만, 추세를 보면 다른 이야기가 읽힌다. 영업이익률은 FY2022 -19433.5%에서 FY2025 -4253.8%로 수직 개선됐다. 5년 평균 -8769.6% 대비 현재 -4253.8%는 +4515.8pp 개선이다. 손실이 여전히 크지만, 손실의 속도가 빠르게 줄어들고 있다는 점은 주목된다. 이는 규모 확대보다 비용 통제와 운용 효율화가 실질적으로 작동하고 있다는 신호로 해석될 수 있다.
매출총이익률은 다른 결론을 준다. 현재 -580.2%는 5년 평균 -570.8% 대비 -9.4pp 추가 하락이다. 2분기에 매출이 전년 동기 대비 404.4% 성장했음에도 매출원가도 243.2% 증가한 결과, 총이익률은 -271.1%에 머물렀다. 매출이 빠르게 늘어도 원가 구조가 함께 개선되지 않으면 이익 전환은 요원하다는 점을 이 수치는 명확히 보여준다.
OCF가 음수인 성장 단계 기업이기 때문에 CapEx/OCF 비율은 산출이 불가능하다. 이 사실 자체가 현 단계 Serve Robotics의 재무 성격을 규정한다. 현금을 창출하는 사업이 아니라, 외부 자금을 태워 인프라를 깔고 있는 단계다. FCF는 FY2025 기준 -$0.1B 수준으로, 적자 규모가 절대적으로 크지는 않다. 하지만 지속적인 자본 조달(유상증자 등)에 의존하는 구조는 주식 희석 리스크를 내포한다.
자사주 매입이나 배당은 현재 단계에서 논의 대상이 아니다. 모든 가용 자원이 로봇 플릿 확장과 소프트웨어 개발에 집중되고 있으며, 이 구조가 바뀌는 시점은 매출 규모가 임계점을 넘어 단위경제(unit economics)가 흑자로 전환될 때일 것으로 보인다.
밸류에이션
| 지표 | SERV | SYM | ISRG |
|---|---|---|---|
| 시총 | $0.4B | $25B | $136B |
| Trailing P/E | N/A | 1045.8배 | 43.5배 |
| Forward P/E | -2.8배 | 54.0배 | 31.4배 |
| 영업이익률 | -4253.8% | 4.6% | 33.6% |
| 매출총이익률 | -580.2% | 21.3% | 66.7% |
| YoY 성장률 | N/A | 21.7% | 18.5% |
SERV의 Trailing P/E는 EPS가 -$2.48이어서 산출되지 않는다. Forward P/E -2.8배는 미래 이익이 음수로 추정되는 상태에서 나온 값으로, 전통적 배수 비교가 의미를 갖지 않는 구간이다.
의미 있는 비교는 손실 규모의 방향성과 사업 구조의 차이에서 나온다. 로봇공학 분야 동업종인 Symbotic(SYM)은 이미 영업이익률 4.6%를 달성했고, 인튜이티브 서지컬(Intuitive Surgical, ISRG)은 33.6%라는 탁월한 마진을 보인다. SERV는 이 두 기업과 같은 ‘자율화 기술’ 테마로 묶이지만, 사업 성숙도에서는 수년의 격차가 있다. Simply Wall St.의 2026년 8월 19일 보도는 “SERV 주가가 장부가치 대비 저렴하게 보이지만 광범위한 점검에서는 약세 신호”라고 평가했는데, 이 표현이 현재 밸류에이션의 딜레마를 잘 요약한다.
| 시나리오 | 조건 | 목표가 | 확률 |
|---|---|---|---|
| Bull | 가동률 회복, 신파트너 물량 Uber Eats 수준 대체, 매출총이익률 흑자 전환 | $13~$14 | 25% |
| Base | 부분 물량 회복, 영업이익률 개선 지속, 추가 파트너 발표 | $7~$9 | 45% |
| Bear | 추가 파트너 이탈, 자금 소진으로 희석 증자, 가동률 정체 | $3~$4 | 30% |
분석가 컨센서스 목표가 $13.88은 Bull 시나리오에 근접한다. 현재가 $4.98 대비 약 179% 상승을 내포하는 수치다. 이 목표가가 실현되려면 단순한 파트너 교체가 아니라 실제 배달 볼륨의 구조적 회복이 수반돼야 한다.
일봉 차트 분석

최근 수일간 주가는 $4.5~$5.2 구간에서 빠른 등락을 반복했다. 2026년 8월 17일 Uber Eats 이탈 뉴스로 -8.8% 급락한 뒤, 18일 가이던스 하향 충격으로 추가 하락(-2.5%), 19~20일 Grubhub 파트너십 재평가로 +4.2% 반등하는 패턴이 나타났다. 단기 모멘텀은 뉴스 흐름에 전적으로 의존하는 구조다. MA50·MA200 모두 현재가 상단에 위치해 기술적으로는 하락 추세권 내에 있으며, $4.32 부근이 단기 지지선으로 기능하고 있다.
주봉 차트 분석
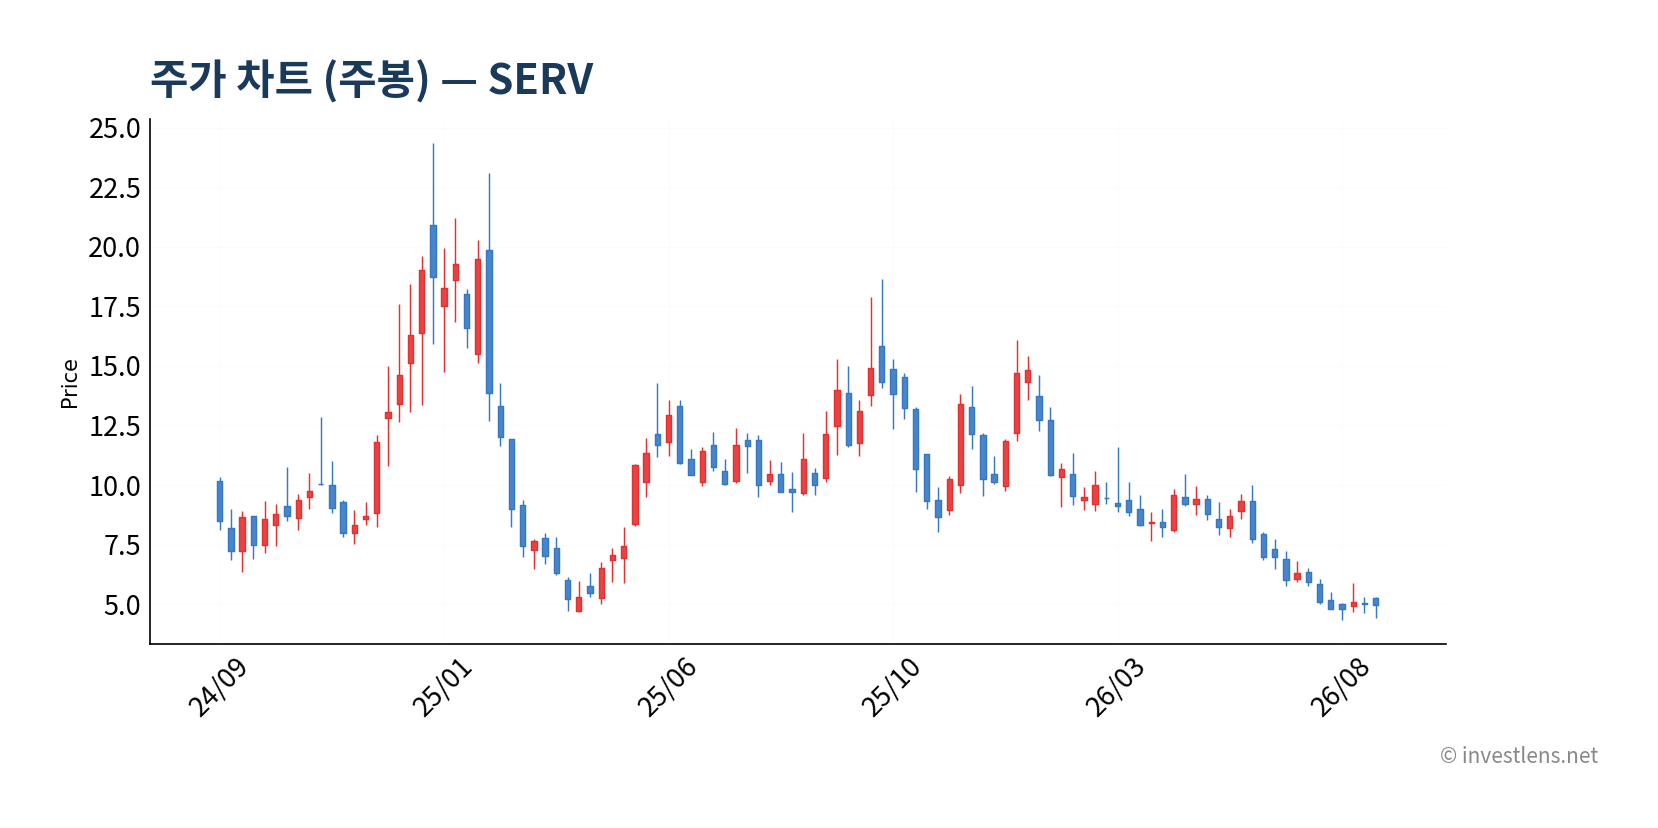
2026년 초 $18대에서 출발한 주가는 일관된 하락 추세로 현재 $5 언저리까지 내려왔다. 52주 고점($18.64) 대비 현재가는 73% 하락한 수준이다. 52주 저점 $4.32는 의미 있는 기술적 지지선으로, 이 선이 붕괴될 경우 추가 낙폭 확대 가능성이 있다. 거래량이 파트너십 뉴스 전후로 급증했다가 다시 줄어드는 패턴은 중기 투자자들이 여전히 관망 국면임을 시사한다.
월봉 차트 분석

월봉 기준으로는 상장 초기 고점 이후 구조적 하락 사이클이 지속 중이다. 장기 지지대는 $4.3으로 확인된다. 이 수준은 52주 저점이기도 하고, 현재 시총 약 4억 달러에 해당하는 바닥 인식선이기도 하다. 장기 보유 관점에서 $4.32 이하로의 이탈 여부는 가장 먼저 확인해야 할 기술적 시그널이다. 이 선이 지켜지면 바닥 형성, 이탈하면 재평가가 필요한 구간으로 해석된다.
리스크 + 시나리오
첫 번째 리스크는 파트너 집중도다. Uber Eats 이탈이 보여줬듯, 특정 플랫폼에 배달 볼륨이 집중된 구조에서는 단일 계약 해지 하나가 사업 전체를 흔들 수 있다. Grubhub·도어대시로의 다변화가 진행 중이지만, 신규 파트너들이 실제로 충분한 주문 물량을 배분해줄 것인지는 검증이 필요하다.
두 번째는 가이던스 신뢰도 훼손 리스크다. 2026년 8월 18일 Motley Fool 보도에 따르면, Q2 매출이 전년 동기 대비 404.4% 성장했음에도 가이던스 하향이 주가를 끌어내렸다. 이는 경영진의 전망 예측력에 대한 시장 불신이 형성됐다는 의미로, 향후 수 분기 동안 가이던스 달성 여부가 주가 신뢰도 회복의 핵심 변수로 작용할 것으로 보인다.
세 번째 리스크는 현금 소진과 희석이다. FCF가 지속적으로 음수인 상태에서 추가 자금 조달이 필요할 경우 유상증자에 따른 주식 수 증가가 불가피하다. EPS 희석은 주가 하락 압력으로 직결된다.
네 번째는 경쟁 격화 리스크다. 아마존, 스타십, 누로 등 자본력이 풍부한 경쟁자들이 보도 배달 로봇 시장에 동시에 진출하고 있다. 기술적 진입장벽이 낮아질수록 Serve Robotics의 선점 효과는 빠르게 희석될 수 있다.
다섯 번째는 규제 리스크다. 미국 주요 도시에서 보도 로봇 운행 규제가 강화되거나 운행 구역이 제한될 경우 가동 가능 로봇 대수가 줄어들고 매출 성장에 제동이 걸릴 수 있다.
12개월 목표가 레인지: Bear $3~$4 / Base $7~$9 / Bull $13~$14.
최근 동향 분석
2026년 8월 17일을 기점으로 Serve Robotics를 둘러싼 사업 환경이 급격히 재편됐다. 같은 날 LA Times와 Quartz 보도에 따르면, Serve Robotics는 Uber Eats와의 계약 종료 이후 Grubhub와 새로운 파트너십을 맺었다. 로스앤젤레스 지역 소비자들이 Grubhub를 통해 주문하면 Serve Robotics의 자율 배달 로봇이 일부 주문을 처리하는 구조다. 이 뉴스가 공개되던 날 주가는 -8.8%로 떨어졌다. 파트너 추가 발표임에도 하락한 이유는 시장이 Uber Eats 이탈로 인한 볼륨 공백을 Grubhub로 완전히 메울 수 있느냐에 회의적이었기 때문으로 풀이된다.
2026년 8월 18일 24/7 Wall St. 보도는 이 흐름을 더 명확히 설명한다. Grubhub 파트너십 발표에 따른 반등이 단 하루 만에 지워진 것은 같은 날 공개된 가이던스 하향 때문이었다. 2026년이 Serve Robotics의 ‘브레이크아웃 해’가 될 것이라는 시장의 기대를 경영진 스스로가 수정한 셈이다. Motley Fool의 같은 날 보도 역시 “Q2 매출이 400% 성장했음에도 충격적인 가이던스 발표가 주가를 끌어내렸다”고 짚었다. 이 사건은 단기 주가 변동성뿐 아니라 경영진의 전망 신뢰도에 상처를 남겼다.
2026년 8월 19일 InvestorsHub와 Stocktwits는 도어대시와의 파트너십 확대 및 Grubhub 파트너십을 동시에 조명하며, CEO가 이를 “가장 명확한 방향 신호”로 표현했다고 전했다. 주가는 이날 +4.2% 반등했다. 2026년 8월 20일 Zacks 보도는 “2,000대 이상의 로봇 플릿을 가동률과 신규 파트너십으로 수익화하는 것이 SERV의 과제”라고 정리했다.
Uber Eats 이후: 다변화는 해답인가, 과도기인가
수집된 뉴스가 공통으로 가리키는 방향은 분명하다. Serve Robotics는 지금 단일 파트너 의존 구조를 해체하고, 복수 플랫폼으로의 분산을 시도하는 전환기 한가운데 있다. 단기 1~3개월 시야에서는 Grubhub 파트너십이 실제 배달 볼륨 증가로 이어지는지 여부가 가장 결정적인 변수다. 중기 6~12개월 관점에서는 가이던스 신뢰도 회복과 단위경제 개선(특히 매출총이익률의 흑자 전환 진전)이 주가 재평가의 전제 조건이다.
시장 컨센서스와 현실의 괴리는 여전히 크다. 분석가 목표가 $13.88은 현재가 대비 179% 높지만, 가이던스 하향이 최근 확인됐고 매출총이익률은 여전히 -271.1%다. 이 괴리를 좁힐 촉매는 다음 분기 실적과 신규 파트너 볼륨 데이터다.
다음 12개월 핵심 트리거는 세 가지다. 첫째, Grubhub·도어대시 합산 배달 볼륨이 Uber Eats 이전 수준을 회복하는 시점. 둘째, Q3·Q4 2026 실적에서 매출총이익률이 -200% 이내로 진입하는지 여부. 셋째, 병원 배달 등 신사업(Simply Wall St. 2026년 8월 19일 보도에서 언급된 의료 부문 확장) 가시적 계약 발표다.
시나리오 가이드
| 관점 | 가격대·조건 | 주목 트리거 | 주요 리스크 |
|---|---|---|---|
| 매수 검토 | $4.32 이하 또는 신파트너 볼륨 회복 확인 시 | Grubhub 배달 볼륨 공시, Q3 실적 개선 | 가이던스 추가 하향, 현금 소진 |
| 보유 점검 | $4.32~$9 구간 | Q4 매출총이익률 방향성 | 파트너 추가 이탈, 경쟁사 진출 |
| 매도 검토 | $13 이상 또는 볼륨 회복 실패 확인 시 | 가이던스 달성 여부, 신규 계약 무산 | — |
매수 검토 가격 $4.32는 현재가 $4.98 대비 약 -13% 아래에 위치한다. 보유→매도 검토 전환 신호는 두 분기 연속 가이던스 미달 또는 신규 파트너 물량이 Uber Eats 이전 대비 50% 이하에 머무는 상황이다. 가장 빠르게 확인 가능한 촉매는 Q3 2026 실적 발표(통상 11월 전후)이며, 이 시점 매출총이익률 추이가 시나리오 방향을 결정할 핵심 지표다.
결론
Serve Robotics 주가 분석의 핵심 메시지는 세 가지다.
첫째, 매출 성장은 실재하지만 수익화까지의 거리가 멀다. Q2 매출 +404.4% 성장은 사업 확대를 보여주지만, 매출총이익률 -271.1%는 현 단계에서 성장이 이익으로 전환되지 않음을 의미한다.
둘째, Uber Eats 이탈 후 파트너 다변화가 진행 중이나 볼륨 회복은 검증 전이다. Grubhub·도어대시 파트너십은 방향성은 맞지만, 실제 배달 볼륨 데이터가 나오기 전까지 낙관론의 근거는 제한적이다.
셋째, 기술적으로 $4.32 지지선이 가장 중요한 모니터링 포인트다. 이 선을 지키느냐, 이탈하느냐에 따라 단기 가격 경로가 갈린다.
다음 12개월 핵심 모니터링 시그널은 분기별 매출총이익률 방향, Grubhub·도어대시 합산 배달 건수, 그리고 추가 파트너십 또는 신사업(병원 배달) 계약 발표다.
이 종목은 높은 변동성을 감수하면서도 자율 배달 로봇 사업의 초기 성장 스토리에 베팅하고자 하는 투자자에게 적합하다. 반면 안정적인 이익과 배당을 선호하거나, 단기 현금흐름이 중요한 투자자에게는 현 단계에서 맞지 않는 종목으로 평가된다.
데이터 출처
- 재무 데이터: Serve Robotics Inc. SEC 10-K (FY2025, Dec 2025)
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=SERV&type=10-K - 분석가 컨센서스 (커버리지 8명):
https://finance.yahoo.com/quote/SERV/analysis/ - 세그먼트 매출 (FY2025): Serve Robotics 10-K
https://ir.serverobotics.com/ - 최근 뉴스 출처: Motley Fool, Zacks, LA Times, Quartz, 24/7 Wall St., Simply Wall St., InvestorsHub, Stocktwits, Insider Monkey (2026년 8월 17~20일 보도)